
Kuulub kogumikku Investoresitluste näited
Itaú Unibanco Holding S.A. 3Q26 tulemused: 27-slaidiline pakett, mida kasutati 4. novembril 2026 São Paulos toimunud avalikul kohtumisel analüütikute ja investoritega ning 3Q26 tulemuste ülevaates, esitatud SEC-ile vormi Form 6-K lisana. Kõik summad on Brasiilia reaalides (R$). Esitlus kajastab korduvat juhtimisalast tulemust 12,6 miljardit R$ (+2,5% vs 2Q26, +6,7% vs 3Q25), konsolideeritud korduvat juhtimisalast ROE-d 23,6% (Brasiilias 24,5%), 1 544 miljardi R$ suurust krediidiportfelli, 33,3 miljardi R$ suurust finantsmarginaali klientidega, 37,5% konsolideeritud efektiivsusmäära ja 12,7% CET1 suhtarvu. Seejärel analüüsitakse marginaale, tasusid, krediidikvaliteeti, kulusid, kapitali, 2026. aasta prognoosi ja kuueosalist konkurentsieeliste sektsiooni, millele järgneb lisa täieliku kasumiaruande ja ärimudeli jaotusega.
Kasutab selle esitluse kaanepilti stiilieeskujuna slaididele, mis luuakse sinu enda sisust. Või vali allpool mõni leht ja kasuta selle paigutust eeskujuna.
Kiirnavigatsioon
Sildid
Jaga slaide
Itaú Unibanco Holding S.A. 3Q26 tulemused: 27-slaidiline pakett, mida kasutati 4. novembril 2026 São Paulos toimunud avalikul kohtumisel analüütikute ja investoritega ning 3Q26 tulemuste ülevaates, esitatud SEC-ile vormi Form 6-K lisana. Kõik summad on Brasiilia reaalides (R$). Esitlus kajastab korduvat juhtimisalast tulemust 12,6 miljardit R$ (+2,5% vs 2Q26, +6,7% vs 3Q25), konsolideeritud korduvat juhtimisalast ROE-d 23,6% (Brasiilias 24,5%), 1 544 miljardi R$ suurust krediidiportfelli, 33,3 miljardi R$ suurust finantsmarginaali klientidega, 37,5% konsolideeritud efektiivsusmäära ja 12,7% CET1 suhtarvu. Seejärel analüüsitakse marginaale, tasusid, krediidikvaliteeti, kulusid, kapitali, 2026. aasta prognoosi ja kuueosalist konkurentsieeliste sektsiooni, millele järgneb lisa täieliku kasumiaruande ja ärimudeli jaotusega.
Iga slaidilehe üksikasjalik vaade, sealhulgas paigutus, põhisisu ja visuaalsed elemendid.
Tiitelslaid. Ülal vasakul suur valge tekst „3Q26 RESULTS“, ülal paremal valge ümarate nurkadega Itaú ruutlogo ning all paremal tekstiread „Public meeting with analysts and 3Q26 earnings review“, „São Paulo, November 4th 2026“, „Itaú Unibanco Holding S.A.“.
Täispinnaga must taust, mille alumist poolt läbib voolav oranž punktmaatriks-laine; tiitliplokk ülal vasakul, logo ülal paremal, sündmuse andmed paremale joondatuna all.
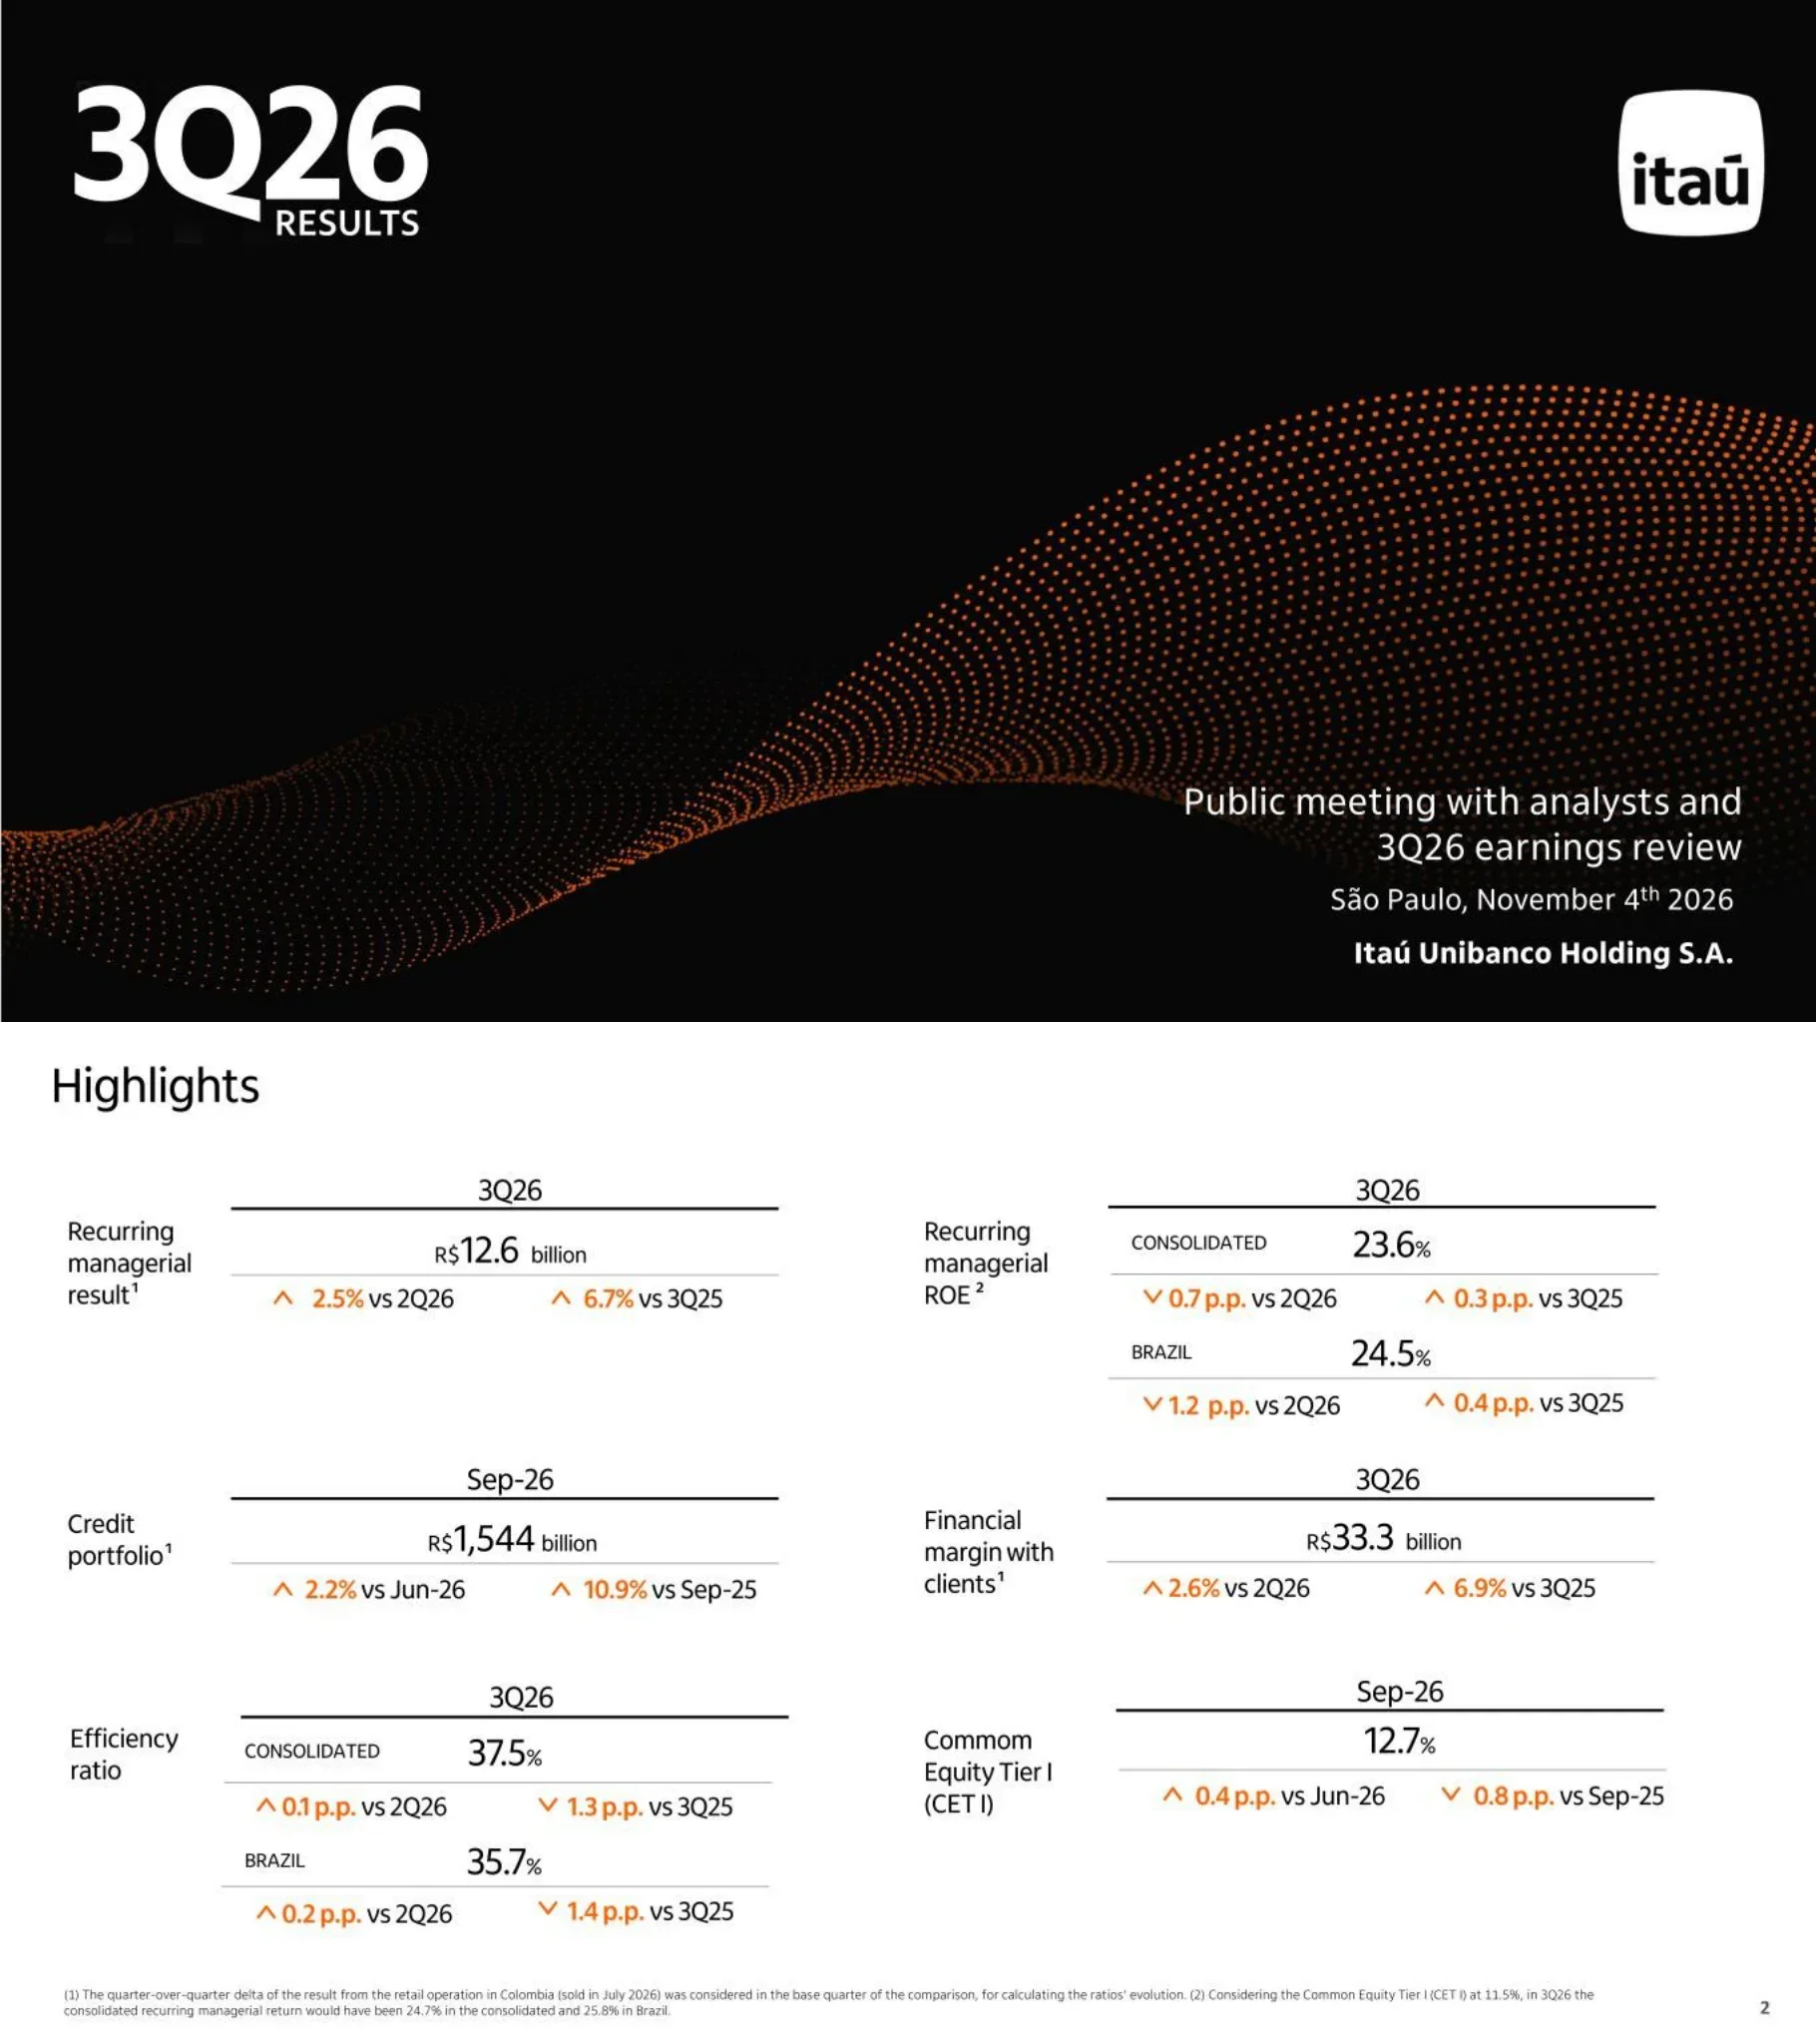
Kuus peamist 3Q26 tulemusnäitajat (KPI). Korduv juhtimisaruandluse tulem 12,6 miljardit R$ (+2,5% vs 2Q26, +6,7% vs 3Q25). Korduv juhtimisaruandluse ROE konsolideerituna 23,6% (-0,7 protsendipunkti vs 2Q26, +0,3 p.p. vs 3Q25) ja Brasiilias 24,5% (-1,2 p.p. vs 2Q26, +0,4 p.p. vs 3Q25). Laenuportfell 1 544 miljardit R$ seisuga sept-26 (+2,2% vs juuni-26, +10,9% vs sept-25). Finantsmarginaal klientidega 33,3 miljardit R$ (+2,6% vs 2Q26, +6,9% vs 3Q25). Efektiivsusmäär konsolideerituna 37,5% (+0,1 p.p. vs 2Q26, -1,3 p.p. vs 3Q25) ja Brasiilias 35,7% (+0,2 p.p., -1,4 p.p.). CET1 12,7% (+0,4 p.p. vs juuni-26, -0,8 p.p. vs sept-25). Joonealused märkused: kvartalivõrdluse muudatused käsitlevad Colombia jaemüügiüksuse (müüdud juulis 2026) tulemust baaskvartali osana; kui CET1 oleks 11,5%, oleks 3Q26 korduv juhtimisaruandluse tootlus olnud konsolideerituna 24,7% ja Brasiilias 25,8%.
Kaheveeruline ruudustik kuue KPI-plokiga. Igal plokil on vasakul silt, perioodi päis joone kohal, peamine näitaja ja selle all kaks oranži üles/alla noolt muutustega. Joonealused märkused on kirjas väikses kirjas lehe allosas.
Laenuportfelli tabel miljardites R$-des, sept-26 vs juuni-26 vs sept-25. Eraisikud 500,4 (+2,7% kvartalivõrdluses, +9,6% aastavõrdluses): krediitkaardid 153,4, tarbimislaenud 69,0, palgapõhised laenud 84,2, autolaenud 35,0 (-0,1%, -3,6%), kodulaenud 158,8 (+4,4%, +15,8%). Mikro-, väike- ja keskmise suurusega ettevõtted 320,4 (+4,2%, +15,1%). Suurettevõtted 479,4 (+1,0%, +9,5%). Brasiilia kokku 1 300,2 (+2,4%, +10,9%). Ladina-Ameerika 244,2 (-3,5%, +6,4%). Kokku 1 544,4 (+1,4%, +10,2%); valuutakursside mõjuta kogukasv +1,8% kvartalivõrdluses ja +10,4% aastavõrdluses. Külgpaneel: Personnalité + Uniclass krediitkaardid +4,3% / +16,3% ja autolaenud +3,6% / +9,8%; turuliider erasektori palgapõhiste laenude osas portfelli kasvuga +11,6% kvartalivõrdluses ja +93,7% aastavõrdluses; suurim erapank kodulaenude turul 41 miljardi R$ suuruse väljastusega viimase 12 kuu jooksul ja 56% turuosaga erapankade seas; VKE-de riiklikult toetatud rahastusvahendite turuliider 9M26 väljastuses (+8,0% / +32,4%); portfelli kasv ilma Colombia müügita: Ladina-Ameerika +0,8% / +11,1%, kokku +2,2% / +10,9%.
Lai andmetabel vasakul kahel kolmandikul oranži päiseria ja varjutatud muutusveergudega, koondsummad on esile tõstetud oranžiga; kitsas parempoolne veerg koosneb ülestikku asetsevatest minitabelitest ja väljavõtetest.
Kaskaaddiagramm (waterfall) miljardites R$-des alates 2Q26 tasemelt 32,6 kuni 3Q26 tasemeni 33,3: Colombia jaemüük -0,1 annab 2Q26 tulemuseks ilma Colombiata 32,5; käibekapital ja muu 2Q26 -3,9 jätab intressivahest sõltuvateks tegevusteks 2Q26 tasemel 28,5; seejärel keskmine maht +0,4, tooteportfelli struktuur -0,4, intressivahed ja kohustiste marginaal -0,1, kalendaarsed ja tööpäevad +0,4, Ladina-Ameerika ja muu +0,3 viivad intressivahest sõltuvad tegevused 3Q26-s tasemeni 29,0; käibekapital ja muu 3Q26 +4,2 annab tulemuseks 33,3. Ülaltoodud sulud: +0,7 mld R$ (+2,2%) kokku, +0,8 mld R$ (+2,6%) ilma Colombiata, +0,5 mld R$ (+1,8%) intressivahest sõltuvatelt tegevustelt. Allpool aastane keskmine marginaal 3Q25 kuni 3Q26: konsolideeritud marginaal klientidega 9,2%, 9,1%, 9,1%, 9,1%, 9,0% ja riskiga korrigeeritud 6,3%, 6,2%, 6,1%, 6,2%, 6,1%; Brasiilia 10,1%, 10,0%, 10,0%, 10,0%, 9,9% ja riskiga korrigeeritud 6,8%, 6,8%, 6,6%, 6,7%, 6,6%.
Ülemine pool: horisontaalne kaskaaddiagramm mustade ankurtulpadega, oranžide vahesummatulpadega ning punaste/roheliste muutustulpadega, mille kohal on sulgudes kasvunäitajad. Alumine pool: kaks kõrvuti asetsevat viie kvartali joondiagrammi (oranžid vs sinised jooned).
Kogumtulbad miljardites R$-des, 3Q25 kuni 3Q26, jaotatuna Brasiilia, Ladina-Ameerika ja kapitaliindeksi maandamise (hedge) vahel. Summad 0,9, 0,6, 0,8, 0,9 ja 1,3. Brasiilia komponent 1,3, 1,1, 1,3, 1,4, 1,7; Ladina-Ameerika 0,3, 0,2, 0,2, 0,2, 0,3; kapitaliindeksi maandamine -0,7, -0,7, -0,7, -0,7, -0,6.
Üks viie perioodi kogumtulpdiagramm slaidi keskel, kus positiivsed osad on nulljoonest kõrgemal ja negatiivne maandamissegment allpool; legend ülal vasakul.
Teenustasude tabel miljardites R$, 3Q26 / 2Q26 / 3Q25 / 9M26 / 9M25. Kaartide väljastamine 3,5 (+7,1% QoQ, +5,8% YoY); eraisikute arvelduskontod 0,5 (-16,9% YoY; 9M -20,0%); krediiditehingud ja garantiid 0,6; maksed ja inkasseerimine 1,9 (-5,8% YoY); varahaldus 2,2 (+17,8% YoY); nõustamisteenused ja maakleritegevus 0,9 (-26,3% QoQ, -26,6% YoY, kuid 9M +5,3%); muud Brasiilia tegevused 0,4; Ladina-Ameerika 1,0 (+17,2% YoY). Komisjonitasud ja teenustasud kokku 11,0 (+0,2% QoQ, -0,1% YoY; 9M26 33,1, +1,5%). Kindlustus, pensioniplaanid ja preemiavõlakirjad 3,0 (9M +8,7%). Komisjonitasud ja kindlustus kokku 14,1 (-0,2% QoQ, +0,2% YoY; 9M26 42,2 vs 41,0, +3,0%). Varahaldus sisaldab fondide ja 'consórcio' haldustasusid; kindlustustulemus on esitatud pärast kinnipeetud nõuete mahaarvamist.
Täislaiuses tabel oranži päise, kvartali- ja üheksakuuliste tulpade rühmade, halli taustaga muutusveergude, paksus kirjas vahesummade ridade ja oranži koondsumma reaga.
Neli viitlaenude (NPL) joondiagrammi perioodil juuni 2024 kuni september 2026, ilma väärtpaberiteta. Konsolideeritud 15–90 päeva NPL: Ladina-Ameerika langeb 2,5%-lt 1,9%-le (varade müügi mõju -0,14 protsendipunkti), kogunäitaja vahemikus 1,7%–2,3%, lõpetades 1,7% juures, Brasiilia lõpetas 1,7% juures. Konsolideeritud 90 päeva NPL: Brasiilia 3,0% juunis 2024, langedes umbes 2,0%–2,1% tasemele ja lõpetades 2,1% juures; kogunäitaja 2,0%; Ladina-Ameerika 1,1% (mõju -0,06 protsendipunkti). Brasiilia 15–90 päeva: eraisikud umbes 3,0% (3,0% septembris 2026), VKEd 1,4%, suurettevõtted 0,02% (1,0% piigiga septembris 2025). Brasiilia 90 päeva: eraisikud 3,7% (mõju -0,02 protsendipunkti), mikro-, väike- ja keskmise suurusega ettevõtted 2,1% (mõju -0,05 protsendipunkti), suurettevõtted 0,02%. Märkus: 3Q26 müüs Itaú madala laekumise tõenäosusega laene ilma riski säilitamiseta, mis olnuks üle 90 päeva viivises: 94 miljonit R$ eraisikute, 140 miljonit R$ VKEde ja 17 miljonit R$ Ladina-Ameerika portfellist; samuti korrigeeriti Colombia jaemüügi mõju.
2x2 ruudustik mitme andmeseeriaga joondiagrammidest koos märgistatud andmepunktidega; tumesinised väljatõstetud sildid näitavad varade müügi mõju; legendid asuvad iga rea paremas servas.
Brasiilia CMN resolutsiooni 4 966 (kooskõlas IFRS 9-ga) kohased etappide suhtarvud märtsist 2025 kuni septembrini 2026 kogumahu, eraisikute, ettevõtete ja Ladina-Ameerika kohta. 2. etapi (Stage 2) portfell septembris 2026: eraisikud 7,3%, kokku 4,0%, Ladina-Ameerika 3,9%, ettevõtted 1,9%. 3. etapi (Stage 3) portfell: eraisikud 5,9%, kokku 4,0%, Ladina-Ameerika 3,4%, ettevõtted 3,0%. 2. etapi kaetuse määr: eraisikud 25,9%, kokku 22,4%, ettevõtted 19,6%, Ladina-Ameerika 13,8%. 3. etapi kaetuse määr: eraisikud 58,7%, kokku 52,5%, ettevõtted 49,5%, Ladina-Ameerika 39,2%. Enamik seeriaid liigub seitsme kvartali jooksul mõõdukalt allapoole.
2x2 ruudustik seitsme perioodi joondiagrammidest, kus sildid on igal punktil; ühine legend asub allservas.
Krediidikulu (eeldatavad kahjumid + laenude laekumine + antud allahindlused) miljardites R$, 1Q25 kuni 3Q26: 9,5, 9,4, 9,4, 9,7, 10,0, 10,1, 10,4, kusjuures annualiseeritud krediidikulu suhe laenuportfelli püsis igas kvartalis 2,7% juures. Ümbervaadatud tingimustega portfell (krediit ja väärtpaberid), märts 2025 kuni september 2026: 40,1, 38,8, 38,4, 35,1, 34,8, 36,3, 37,0 miljardit R$, millest restruktureeritud osa moodustas 23,7, 22,6, 22,0, 18,3, 18,0, 19,0, 19,3; ümbervaadatud tingimustega osa koguporfellist 3,2%, 3,1%, 3,0%, 2,6%, 2,6%, 2,6%, 2,6%.
Kaks rida tulpdiagramme, millest igaüks on seitsme perioodi tulpdiagramm, mille kohal on suhtarvu joon; kirjeldavad sildid ja legendid asuvad vasakul.
Üle 15-päevane viivitus eraisikute puhul alates detsembrist 2019: Itaú 6,7% septembris 2026 võrreldes turu keskmisega (v.a Itaú) 13,1% (mõlemad alustasid vastavalt 7,9% ja 10,0% lähedalt). Üle 15-päevase viivituse muutus võrreldes detsembriga 2019 toodete lõikes (turg v.a Itaú vs Itaú): tarbimislaenud 17,2% (+2,6 protsendipunkti) vs 9,4% (-0,2 protsendipunkti); krediitkaardid 14,8% (+3,1 protsendipunkti) vs 6,6% (-0,6 protsendipunkti); autolaenud 13,9% (+3,6 protsendipunkti) vs 9,7% (+0,9 protsendipunkti); palgaarvestusega seotud laenud 18,9% vs 6,9%. 2. ja 3. etapi portfelli suhe üle 15-päevasesse viivisesse: 240% septembris 2026. Eraldiste tabel viivituspäevade kaupa: Itaú eraisikud v.a hüpoteeklaenud 4% tähtaegsed, 58% (31–60 päeva), 63% (61–90 päeva), 66% (91–120 päeva), 69% (181–210 päeva), 100% alates 331 päevast; võrdlus BCB resolutsiooni 352 miinimumidega S1–S3 (50%, 60%, 77%, 81%, 100% alates 91 päevast) ja S4–S5 (2%, 15%, 38% varajastes vahemikes).
Ülal vasakul: pikaajaline kahe joonega diagramm. Ülal paremal: paaris hallid/oranžid tulbad toodete kaupa koos muutuse siltide ja mustvalge KPI-kastiga (240%). Alumine osa: täislaiuses oranži päisega eraldiste tabel.
Üle 15-päevane viivitus VKEde ja suurettevõtete puhul alates detsembrist 2019: Itaú 2,9% septembris 2026 (varem 3,3%) vs turg v.a Itaú 5,8% (varem 4,0%). VKEde tagatisega portfell tõusis 36%-lt (dets 2019) 58%-le (sept 2026) ja mikro- ning väikeettevõtete puhul 37%-lt 72%-le. Suurettevõtted: portfelli indeks 100-lt 209-le; 10 suurima positsiooni kontsentratsioon langes 20%-lt 14%-le; investeerimisjärgu osakaal tõusis 69%-lt 78%-le (sisemised kriteeriumid). Suurettevõtete Chapter 11 (Brasiilia kohtulik või kohtuväline saneerimine): osakaal 2,3% suurettevõtete ja 4,3% põllumajandusettevõtete portfellis; 5 suurima kinnitatud kavadega juhtumi puhul oli eraldis enne avalduse esitamist 4 korda suurem kui tekkinud kahju.
Jaotatud slaid: valge vasak pool pikaajalise kahe joonega diagrammiga; helehall parem pool kolme paneeliga (miniatuursed trendidiagrammid, enne/pärast kastides tulbad ja kaheveerguline statistikapaneel).
Kulude tabel miljardites Brasiilia reaalides (R$): müügi- ja halduskulud (6,7), tehingukulud (4,2), tehnoloogia (3,3, +4,7% kvartalivõrdluses), muud (0,8, +39,7% aastavõrdluses); Brasiilia kokku (15,0), +2,8% kvartalivõrdluses, +1,5% aastavõrdluses; Ladina-Ameerika (2,2); mitteintressikulud (17,1), +2,4% kvartalivõrdluses, +1,7% aastavõrdluses; 9 kuud 2026 (50,0) vs 9 kuud 2025 (48,5), +3,1%. Efektiivsusmäär 2Q24 kuni 3Q26: konsolideeritud 37,7%, 39,3%, 39,6%, 37,0%, 38,0%, 38,8%, 38,3%, 37,1%, 37,4%, 37,5%; Brasiilia 36,2%, 37,9%, 37,4%, 35,1%, 36,3%, 37,1%, 36,4%, 34,9%, 35,5%, 35,7%. Üheksa kuu vaade: konsolideeritud 38,0% (9M25) kuni 37,3% (9M26), Brasiilia 36,2% kuni 35,4%.
Ülal: oranži päisega andmetabel kvartali ja üheksa kuu veergudega. All: kümne kvartali kahe joonega graafik koos varjutatud 9M25/9M26 lisapaneeli ja kapslikujuliste legendisiltidega.
CET1 muutus alates juunist 2026 (12,3%): kvartali puhaskasum +0,8%, dividendid ja omakapitali intressid -0,1%, riskiga kaalutud varad (sh usaldatavusnormatiivide ja omakapitali korrigeerimised) -0,4%, tulemuseks 12,7% CET1 septembris 2026. Lisades 1,5% täiendavat esimese taseme omakapitali (AT1), on esimese taseme omakapitali (Tier I) määr 14,2%.
Üksik koskdiagramm mustade algus- ja lõpptulpadega, rohelise positiivse sammu ja punaste negatiivsete sammudega; viimane tulp on virnastatud oranži AT1 segmendiga; legend on keskel all.
Eelmine vs uus 2026. aasta prognoos (guidance). Krediidiportfelli kogukasv 5,5%–9,5% (Brasiilia 6,5%–10,5%): muutmata. Klientidega seotud finantsmarginaali kasv 5,0%–9,0%: muutmata. Turuga seotud finantsmarginaal R$2,5–5,5 mld: muutmata. Krediidikulu R$38,5–43,5 mld: muutmata. Komisjonitasude, teenustasude ja kindlustustulemuste kasv 2,0%–5,0%: muutmata. Mitteintressikulude kasv 1,5%–5,5%: muutmata. Efektiivne maksumäär revideeritud vahemikult 29,5%–32,5% vahemikule 28,0%–29,0%.
Kolmeveeruline prognoositabel (näitaja, eelmine, uus) koos joonitud ridadega; veerg 'Uus' asub helesinisel ümaral paneelil; vahemikud on esile tõstetud oranžiga.
Sektsiooni avaslaid. 'Kliendikesksus' asub kuue orbiidil oleva samba keskel: kultuur ja pikaajaline visioon; talentide reserv ja elluviimisvõime; kaasaegne platvorm ja andmed; bilansi tugevus; tulemuste diversifitseerimine; efektiivsus ja väärtuse loomine.
Keskmest lähtuv diagramm: kuus oranži ümarate nurkadega ruutu on paigutatud kuusnurkselt ümber keskse tekstisildi, ühendatuna peente hallide kaartega.
Kliendimõõdikud: Itaú konsolideeritud NPS-i kasv +12 punkti aastatel 2021–2026; digikanalite NPS eraisikutele ja ettevõtetele (äpid ja internetipank) umbes 80 punkti; 83% ettevõtete segmentidest ja 80% eraisikute segmentidest on NPS-iga tipptasemel (üle 70 punkti).
Vasakul: halliks muudetud raamistik-diagramm, mille keskosa on oranžiga esile tõstetud. Paremal: 2x2 ruudustik suurte oranžide statistiliste näitajate ja paksus kirjas selgitustega.
Pidevalt areneva kultuuri ajajoon: 'Meie kultuur' (2008–2021), 'Itubersi kultuur' (2021–2025), uus sammas (2025); eNPS 85 punkti, mis on tipptasemel. Itubersi kultuuri sambad: klient on esikohal; meil ei ole kõiki vastuseid; me toetame üksteist; meid kannavad tulemused; me väärtustame mitmekesisust ja kaasatust; eetika on meie jaoks tingimusteta; ning uus sammas: me teeme valikuid ja otsuseid.
Vasakul: raamistik-diagramm, kus kultuuri ruut on esile tõstetud. Paremal: ümar kaart kolme punktiga ajajoonega, oranž eNPS-i märgis ja kolmeveeruline ruudustik sammaste kirjeldustega paksus oranžis ja tumesinises kirjas.
Tulevikuvalmis talendid: tehniline ekspertiis ja kriitiline mõtlemine probleemide määratlemiseks ja AI kasutamise suunamiseks; üle 95 000 kandidaadi 2026.–2027. aasta praktikandiprogrammi. Talentide edetabelid: tunnustatud Fast Company rahvusvahelistes finantsteenuste ja finantstehnoloogia kategooriates, 1. koht Brasiilias LinkedIn Top Companies nimekirjas 8. aastat järjest, 6. aastat järjest Brasiilia 5 parima Great Place to Work ettevõtte seas ning Lugares Incríveis para Trabalhar edetabelis alates selle loomisest 2020. aastal. Elluviimisvõime: efektiivsusprogramm vähendas efektiivsusmäära 7 protsendipunkti võrra (9M26 vs 9M21); põllumajandusäri projekt R$143 mld laenuportfelliga (september 2026), kasvades 20% aastas (CAGR 2026 vs 2021); One Itaú 15 miljoni migreeritud kliendiga ja NPS-iga 80; makselahenduste äri pööre viimase nelja aasta jooksul: +5 protsendipunkti turuosa, NPS tõusis 40 punkti ja kasumlikkus kasvas 7 korda kiiremini kui TPV.
Vasakul raamistik-diagramm, kus talentide ruut on esile tõstetud. Paremal: kaks virnastatud kaarti, ülemisel tekst ja neli auhinnalogo, alumisel kolmeveeruline rida oranžide peamiste statistiliste näitajatega ja teine rida makselahenduste äri pöörde kohta.
Kolm tulpa. Äritegevusse lõimitud tehnoloogia: 21 000+ töötajat klienditeekonna ümber organiseeritud funktsiooniülestes meeskondades ja 2900+ funktsiooniülest üksust (squad). Kaasaegne platvorm ja AI-valmidusega andmed: 92%+ generatiivse AI algatustest on kasutusel (9k25 vs. 9k26), 50% ühikukulu vähenemine tokeni kohta (1kv25 vs. 3kv26), 100% moderniseeritud ja pilvepõhine aastaks 2028. Side tehnoloogia eesliiniga: NeoSpace'i omandamine generatiivse AI alusmudelite ja personaliseerimise arendamiseks; Instituto de Ciência e Tecnologia Itaú 39+ avaldatud patendiga, sealhulgas AI-innovatsioonid; riskikapitali osalused, sh PsiQuantum, Simile ja Endeavor Catalyst ning 10 muud investeeringut.
Vasakul jaoturi diagramm, kus platvormi osa on esile tõstetud. Paremal: kolm võrdset tulpa värviliste päiseplokkidega (oranž, kuninglik sinine, tumeroheline), mille all on virnastatud statistika ja partnerite logod.
Materiaalne omakapital 138,7 miljardit R$ (+6,7% vs. 2kv26, +4,3% vs. 3kv25), mis moodustab 60,6% konsolideeritud omakapitalist (228,9 mld R$); firmaväärtus ja immateriaalne vara 8,2% ning edasilükkunud tulumaksu netokrediit 31,2%. Edasilükkunud tulumaksu krediit 71,5 mld R$: edasikantav maksukahjum 2,0% (1,4 mld R$, riskikaal 1250%), muud ajutised erinevused 24,8% (riskikaal 250%), oodatav kahjum 73,2% (52,3 mld R$, riskikaal 100%). Töö-, tsiviil- ja maksueraldisi 16,9 miljardit R$ (-2,1% vs. 2kv26, -3,4% vs. 3kv25): tööõiguslikud 9,6 mld R$, tsiviilõiguslikud 3,0 mld R$, maksueraldistised 4,3 mld R$; viimase 12 kuu maksete kattekordaja tööõiguses 3,1x ja tsiviilõiguses 1,9x (2021–2026 keskmised vastavalt 2,9x ja 2,3x). Bilansi kvaliteet: LCR 205,8% (+3,8 protsendipunkti vs. juuni 2026), NSFR 123,7% (+1,6 p.p.), laenuportfelli ja finantseerimise suhe 78,6% (-1,7 p.p.).
Vasakul jaoturi diagramm, kus bilansi osa on esile tõstetud. Paremal: kolm virnastatud horisontaalset kaarti: omakapitali koosseis koos virnastatud protsendiribadega, eraldiste minitabel ja kolme näitajaga likviidsusrida.
Laenuportfell 2026. aasta septembri seisuga ärivaldkondade kaupa: hulgimüük Brasiilias 665 mld R$ (43,1%), jaemüük Brasiilias 635 mld R$ (41,1%), Ladina-Ameerika 244 mld R$ (15,8%). 9k26 korduv juhtimisalane tulemus: jaemüük Brasiilias 16,2 mld R$ (43,4%), hulgimüük Brasiilias 14,5 mld R$ (38,8%), korporatiiv- ja turutegevused 4,2 mld R$ (11,2%), Ladina-Ameerika 2,5 mld R$ (6,6%). Turuliider erapankade seas muuhulgas krediitkaartide väljastamises, varahalduses, makseteenustes ja maksete vastuvõtmises (acquiring) ning investeerimispanganduses.
Vasakul jaoturi diagramm, kus diversifitseerimise osa on esile tõstetud. Paremal: kaardil kaks kõrvuti asetsevat rõngasdiagrammi, selle all teisel kaardil rida nelja jooonikooni ja selgitustega.
Üheksa kuu trendid, 9k21 kuni 9k26: ROE 19,0%, 20,7%, 20,9%, 22,2%, 22,9%, 24,1%; efektiivsuskordaja 44,4%, 41,2%, 39,8%, 38,1%, 38,0%, 37,3%. Korduv juhtimisalane tulemus miljardites R$-des, jaotatuna kapitalikuluks ja loodud väärtuseks: 19,7 (12,8 + 6,9), 23,1 (15,1 + 8,0), 26,2 (17,3 + 9,0), 30,5 (18,1 + 12,4), 34,5 (21,2 + 13,3), 37,3 (21,5 + 15,8). CAGR: korduv tulemus +14%, väärtuse loomine +18%, kapitalikulu +11%.
Vasakul jaoturi diagramm, kus efektiivsuse osa on esile tõstetud. Paremal: kaart kahe lahkneva joondiagrammiga (tõusev ROE, langev efektiivsuskordaja), mille all on kuue perioodi virnastatud tulpdiagramm koos CAGR-tulbaga paremal.
Tiitelslaidi kordus, mis lõpetab põhiettekande enne lisa: „3kv26 TULEMUSED“, Itaú logo, „Avalik kohtumine analüütikutega ja 3kv26 tulemuste ülevaade“, São Paulo, 4. november 2026, Itaú Unibanco Holding S.A.
Sama mis 1. leheküljel: must taust, oranž punktmaatriks-laine, pealkiri ülal vasakul, logo ülal paremal, üksikasjad all paremal.
Lisaosa eraldusslaid tekstiga „Lisateave“ ja Itaú logoga.
Must taust õrna oranži punktmustriga, mis hargneb paremal; kaherealine pealkiri ülal vasakul, logo ülal paremal; ülejäänud slaid on tühi.
Juhtimisalane kasumiaruanne miljonites R$-des, perioodid 3Q26 / 2Q26 / 3Q25 / 9M26 / 9M25. Äritulud 49 152 (+2,4% kvartalivõrdluses, +5,5% aastavõrdluses); juhtimisalane finantsmarginaal 34 611, millest marginaal klientidega 33 286 ja turuga 1325 (+42,3% kvartalivõrdluses); teenustasud ja komisjonitasud 11 048; kindlustustulud 3494. Krediidikulu (10 415), mis koosneb oodatava kahjumi kuludest (10 720), antud allahindlustest (1260) ja tagasilaekumistest 1565. Edasikantud nõuded (479). Muud tegevuskulud (20 110), sealhulgas mitteintressikulud (17 129) ning ISS/PIS/Cofins ja muud maksud (2981). Kasum enne makse ja vähemusosalusi 18 148; tulumaks ja sotsiaalmaks (5192); vähemusosalused (339). Korduv juhtimisalane tulemus 12 617 (+1,7% kvartalivõrdluses, +6,2% aastavõrdluses); 9k26 tulemus 37 305 vs. 34 513 (+8,1%).
Täislaiuses kasumiaruande tabel oranži päisega, kvartali- ja üheksakuuliste tulpade rühmad, varjutatud hälbeveerud, paksus kirjas sektsiooniread ja oranž alumine joon.
Korduv tulem ärivaldkondade lõikes miljardites R$ (Brasiilia reaal) 9M26 vs. 9M25: kokku, krediit, kauplemine, kindlustus ja teenused ning liigne kapital. 9M26: tegevustulud 144,0 (krediit 81,3, kauplemine 2,9, kindlustus ja teenused 58,3, liigne kapital 1,5); korduv juhtimisalane tulem 37,3 (14,6, 1,5, 20,0, 1,2); keskmine regulatiivne kapital 206,4 (127,5, 8,1, 55,5, 15,3); väärtuse loomine 15,8; korduv juhtimislik ROE kokku 24,1%, krediit 15,3%, kauplemine 24,2%, kindlustus ja teenused 47,9%, liigne kapital 10,8%. 9M25: korduv tulem 34,5, ROE 22,9% (krediit 14,3%, kauplemine 30,3%, kindlustus ja teenused 47,8%, liigne kapital 9,8%). Muutuste paneel näitab ROE kasvu kokku +1,2 protsendipunkti, krediidi osas +1,0 protsendipunkti ja kauplemise osas -6,1 protsendipunkti.
Kolm kõrvuti asetsevat tabeliplokki (9M26, 9M25, muutus), millest igaühel on oranž viie veeruga päiserida; kasumiaruande read on ülal, kapitali ja ROE read all, koondsummad oranžis.
Tagakaas, mis kordab avakujundust: „3Q26 RESULTS“, Itaú logo, „Avalik kohtumine analüütikutega ja 3Q26 tulemuste ülevaade“, São Paulo, 4. november 2026, Itaú Unibanco Holding S.A.
Identne lehekülgedega 1 ja 23: must väli, oranž rasterpunktidest laine, pealkirjaplokk ja logo ülal, sündmuse andmed all paremal.
Levinud küsimused selle slaidi ja esitluse sisu kohta.
See on 27-slaidiline 3Q26 tulemuste pakett, mida Itaú Unibanco Holding S.A. kasutas 4. novembril 2026 São Paulos toimunud avalikul kohtumisel analüütikute ja investoritega. See hõlmab olulisemaid näitajaid, krediidiportfelli, finantsmarginaale, teenustasusid ja kindlustust, krediidikvaliteeti, kulusid, kapitali, 2026. aasta prognoosi, strateegiaosa konkurentsieeliste kohta ning lisa koos kasumiaruande ja ärimudeli tabelitega.
Itaú Unibanco esitas esitluse SEC-ile vormi Form 6-K lisana, mida välismaised eraemitendid kasutavad olulise teabe edastamiseks SEC-ile. Kõik summad on esitatud Brasiilia reaalides (R$), peamiselt miljardites; lisa kasumiaruanne on miljonites reaalides. Slaidid esitati piltidena, mistõttu võib osa väga väikeses kirjas joonealust teksti olla veebiresolutsioonis raskesti loetav.
Korduv juhtimisalane tulemus 12,6 miljardit R$ (+2,5% vs 2Q26, +6,7% vs 3Q25), konsolideeritud korduv juhtimisalane ROE 23,6% (Brasiilias 24,5%), krediidiportfell 1 544 miljardit R$ (+10,9% aastaga), finantsmarginaal klientidega 33,3 miljardit R$, efektiivsusmäär 37,5% ja CET1 suhtarv 12,7%. Kvartalite võrdluses on tehtud korrigeerimised seoses Colombia jaepanganduse müügiga 2026. aasta juulis.
Muutus vaid üks rida. Krediidiportfelli kasvu, klientide finantsmarginaali, turu finantsmarginaali, krediidikulu, komisjonitasude ja kindlustuse ning muude tegevuskulude prognoosid jäid samaks. Efektiivse maksumäära vahemikku langetati 29,5%–32,5% pealt 28,0%–29,0% peale.
15–90 päeva ja üle 90 päeva viivises olevate laenude (NPL) suhtarvud segmentide kaupa, 2. ja 3. etapi portfell ning kattekordajad vastavalt Brasiilia resolutsioonile 4 966, krediidikulu (10,4 miljardit R$ 3Q26-s, 2,7% portfellist), ümberstruktureeritud portfell, Itaú ja turu võrdlus üle 15-päevaste viivituste osas eraisikute ja ettevõtete lõikes ning eraldiste maatriks võrrelduna BCB resolutsiooni 352 miinimumidega.
Jah, struktuurse eeskujuna. See on hea mudel panga või finantsteenuste tulemuste esitluseks: KPI-de kokkuvõtte leht, muutuste tabelid kvartali, aasta ja üheksa kuu veergudega, koskdiagrammid marginaali ja kapitali muutuste kohta, trendijoontega töölauad varade kvaliteedi jaoks, eelmise ja uue prognoosi võrdlustabel ning korduvkasutatav strateegia diagramm. Asendage sisu ja Itaú bränding enda omaga; originaal jääb Itaú Unibanco materjaliks.
See galerii kirje pakub esitluse originaalset PDF-faili. Saate PDF-i alla laadida ja kasutada 2Slidesi, et luua sarnase struktuuriga muudetav esitlus oma ettevõtte või analüüsi jaoks.
Originaalslaidide pildid, nagu need esitas Itaú Unibanco Holding S.A. vormil Form 6-K

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Võta eeskuju professionaalsetest disainidest, vali oma stiil ja genereeri slaidid täiusliku tekstirenderdusega. Nano Banana jõul – alusta oma esitluse loomist kohe.
Sinu AI-agent slaidide loomiseks. Säästa aega ja sära kiiremini nutika esitluste loomisega.


© 2026 2slides. Kõik õigused kaitstud.