
Kuulub kogumikku Investoresitluste näited · Jaapani investoriesitluste näited
Ebara FY2026 III kvartali tulemuste esitlus: Ebara Corporationi (TSE 6361) üheksa kuu tulemused ajavahemiku jaanuar–september 2026 kohta (majandusaasta lõpeb detsembris 2026). Esitlus sisaldab rekordilisi üheksa kuu tellimusi, müügitulu, ärikasumit ja puhaskasumit, majandusaasta tellimuste prognoosi tõstmist ning üksikasju segmentide Precision & Electronics, Energy, Building & Industrial, Infrastructure ja Environmental kohta. Tegemist on jaapanikeelse esitlusega (決算説明会資料), mis on dateeritud 13. novembri 2026 seisuga; originaal avaldati TDnetis, Tokyo börsi õigeaegse teabe avalikustamise süsteemis.
Kasutab selle esitluse kaanepilti stiilieeskujuna slaididele, mis luuakse sinu enda sisust. Või vali allpool mõni leht ja kasuta selle paigutust eeskujuna.
Kiirnavigatsioon
Sildid
Jaga slaide
Ebara FY2026 III kvartali tulemuste esitlus: Ebara Corporationi (TSE 6361) üheksa kuu tulemused ajavahemiku jaanuar–september 2026 kohta (majandusaasta lõpeb detsembris 2026). Esitlus sisaldab rekordilisi üheksa kuu tellimusi, müügitulu, ärikasumit ja puhaskasumit, majandusaasta tellimuste prognoosi tõstmist ning üksikasju segmentide Precision & Electronics, Energy, Building & Industrial, Infrastructure ja Environmental kohta. Tegemist on jaapanikeelse esitlusega (決算説明会資料), mis on dateeritud 13. novembri 2026 seisuga; originaal avaldati TDnetis, Tokyo börsi õigeaegse teabe avalikustamise süsteemis.
Iga slaidilehe üksikasjalik vaade, sealhulgas paigutus, põhisisu ja visuaalsed elemendid.
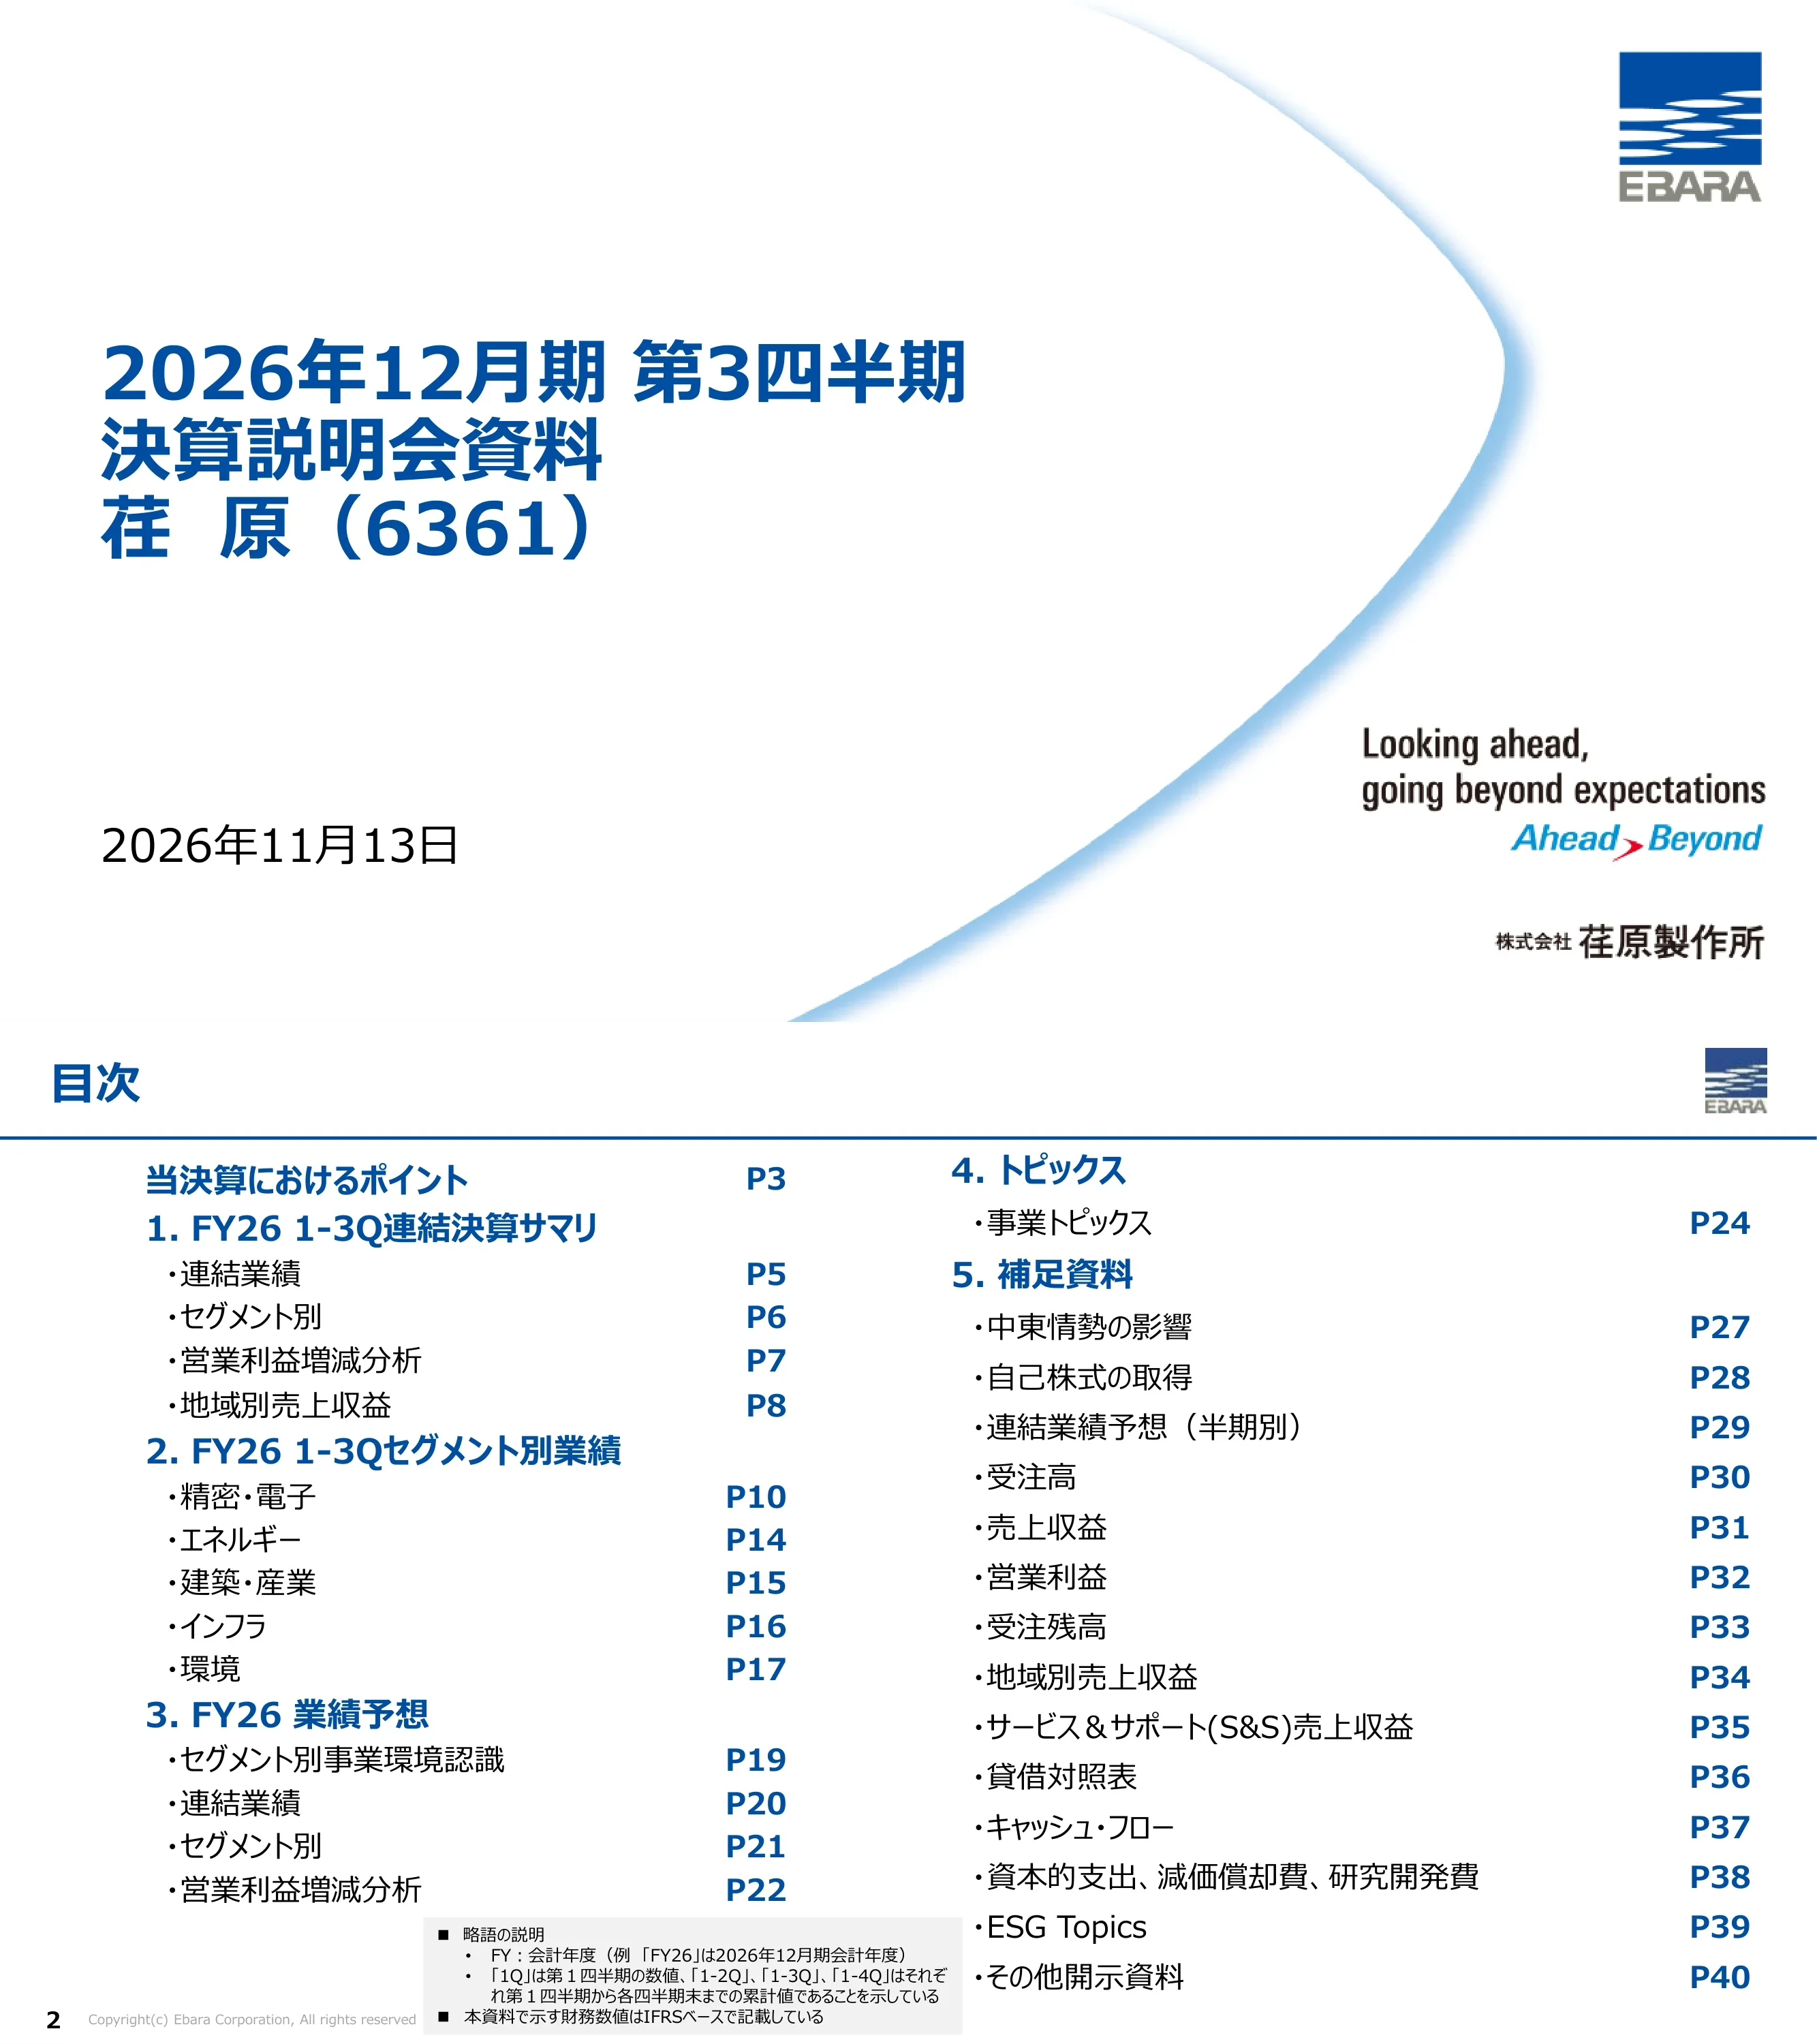
Tiitelslaid tekstiga „FY ending December 2026, Third Quarter, Earnings Presentation Materials, Ebara (6361)“, kuupäevaga 13. november 2026, koos Ebara Corporationi nime, logo ja motoga „Looking ahead, going beyond expectations / Ahead > Beyond“.
Suur vasakule joondatud sinine pealkirjaplokk, kuupäev all vasakul, logo ülal paremal, moto ja ettevõtte nimi all paremal, paremat poolt läbiv helesinine kaar.
Päevakava koos viidetega lehekülgedele: Käesolevate tulemuste põhipunktid (lk 3); 1. FY26 1.–3. kvartali konsolideeritud kokkuvõte (konsolideeritud tulemused, segmentide kaupa, ärikasumi muutuse analüüs, müügitulu regioonide kaupa); 2. FY26 1.–3. kvartali tulemused segmentide kaupa (Precision & Electronics, Energy, Building & Industrial, Infrastructure, Environmental); 3. FY26 prognoos (ärikeskkond segmentide kaupa, konsolideeritud, segmentide kaupa, ärikasumi analüüs); 4. Teemad (äriteemad, lk 24); 5. Lisamaterjalid (Lähis-Ida mõju, aktsiate tagasiost, poolaasta prognoosid, tellimused, müügitulu, ärikasum, tellimusraamat, müügitulu regioonide kaupa, S&S-i müügitulu, bilanss, rahavood, investeeringud/kulum/T&A, ESG teemad, muud avalikustamised). Märkus määratleb FY26 kui 2026. aasta detsembris lõppeva aasta, „1-3Q“ kui kumulatiivsed näitajad ja märgib, et arvud on esitatud IFRS-i alusel.
Kaheveeruline päevakava loend siniste jaotiste pealkirjade ja paremale joondatud leheküljenumbritega; hall lühendite selgitustega joonealune märkus all keskel.
2026. majandusaasta 1.–3. kvartali tulemused võrreldes eelmise aastaga: tellimused 9790 miljardit jeeni (+2988, +43,9%), müügitulu 7459 miljardit jeeni (+823, +12,4%), ärikasum 835 miljardit jeeni (+140, +20,2%), ärikasumi marginaal 11,2% (+0,7 p), emaettevõtte omanikele kuuluv kvartalikasum 714 miljardit jeeni (+267, +60,0%). 2026. majandusaasta täisaasta plaan: tellimused 1295 miljardit jeeni (+3453, +36,4% võrreldes eelmise aastaga; +500, +4,0% võrreldes 14. augusti 2026 plaaniga), müügitulu 1053 miljardit jeeni (+947, +9,9%), ärikasum 1250 miljardit jeeni (+111, +9,8%), marginaal 11,9%, puhaskasum 995 miljardit jeeni (+228, +29,8%). Punktid: tellimused, müügitulu, ärikasum ja puhaskasum saavutasid kolmanda kvartali rekordtaseme; tellimuste kasvu vedasid Precision & Electronics ja Energy; teised segmendid kompenseerisid Energy madalamat müügitulu ja kasumit; kajastati 20,6 miljardi jeeni suurune maksueelne tulu osaluse võõrandamisest ettevõttes 水ing (kuni I kvartalini kapitaliosaluse meetodil kajastatud sidusettevõte). Prognoos: tellimuste prognoosi tõsteti Precision & Electronicsi tugeva nõudluse tõttu; müügitulu ja ärikasumi prognoos jäeti muutmata; Precision & Electronicsi müügitulu säilitati vaatamata Kumamoto maavärina mõjule tarneahelale; Energy ärikasumi prognoosi korrigeeriti allapoole, kuna Lähis-Idaga seotud S&S-i müük jäi oodatust väiksemaks. Kapitalipoliitika: täiendav aktsiate tagasiost kuni 5 miljardi jeeni väärtuses.
Kaks kõrvuti asetsevat KPI tabelit (üheksa kuu tegelikud näitajad ja täisaasta plaan) koos trendinooltega, millele järgneb jaotis „Punktid“ kolme märgistatud reaga: FY26 1.–3. kvartali tulemused, FY26 prognoos, kapitalipoliitika.
Jaotise eraldaja, mis tõstab esile 1. jaotist (konsolideeritud kokkuvõte), ülejäänud neli jaotist on hallid.
Viie jaotise pealkirja vertikaalne loend; aktiivne on paksus kirjas ja sinine, teised helehallid.
Tabel (sada miljonit jeeni), mis võrdleb FY25 1.–3. kvartalit FY26 1.–3. kvartaliga: tellimused 6801 → 9790 (+2988, +43,9%); müügitulu 6635 → 7459 (+823, +12,4%); ärikasum 695 → 835 (+140, +20,2%); ärikasumi marginaal 10,5% → 11,2% (+0,7 p); emaettevõtte omanikele kuuluv kvartalikasum 446 → 714 (+267, +60,0%); puhaskasum aktsia kohta (EPS) ¥96,76 → ¥156,67 (+59,91, +61,9%). Keskmised vahetuskursid: USD ¥148,18 → ¥158,48, EUR ¥165,50 → ¥184,06, CNY ¥20,53 → ¥23,23.
Üks finantstabel sinise päisega (eelmine aasta, käesolev aasta, muutus, muutusprotsent), paksus kirjas käesoleva aasta veerg, allpool eraldi valuutakursside alamtabel.
FY25 1.–3. kvartal vs. FY26 1.–3. kvartal segmentide kaupa (sada miljonit jeeni). Precision & Electronics: tellimused 2010 → 4266 (+112,2%), müügitulu 2233 → 2935 (+31,5%), ärikasum 328 → 581 (+77,0%), marginaal 14,7% → 19,8%. Energy: tellimused 1509 → 1689 (+11,9%), müügitulu 1593 → 1448 (-9,1%), ärikasum 170 → 14 (-91,7%), marginaal 10,7% → 1,0%. Building & Industrial: tellimused 1883 → 2236 (+18,8%), müügitulu 1734 → 1949 (+12,4%), ärikasum 105 → 131 (+24,1%), marginaal 6,1% → 6,7%. Infrastructure: tellimused 456 → 387 (-15,2%), müügitulu 417 → 437 (+4,9%), ärikasum 36 → 47 (+29,4%), marginaal 8,8% → 10,8%. Environmental: tellimused 933 → 1203 (+28,9%), müügitulu 648 → 680 (+4,9%), ärikasum 72 → 90 (+24,2%), marginaal 11,2% → 13,3%. Muu/korrigeerimised ärikasum -19 → -29. Joonealune märkus: alates FY26 I kvartalist on osa vesinikuäri kasumiaruandest kaasatud Energy segmenti.
Pikk tabel, mis on rühmitatud segmentide kaupa värviliste külgribadega; neli näitajat segmendi kohta; veerud eelmise aasta, käesoleva aasta, muutuse ja muutusprotsendi jaoks.
Koskdiagramm FY25 1.–3. kvartali ärikasumilt (695 sada miljonit jeeni) FY26 1.–3. kvartalini (835 sada miljonit jeeni): müügitulu mõju +232 (suurem tulu üksustes Precision & Electronics, Building & Industrial, Infrastructure, Environmental), kasumlikkus +136 (peamiselt Precision & Electronics, Building & Industrial, Environmental), püsikulud -286 (suuremad personalikulud, sh põhipalga tõus, suurem kulum), valuutakursside mõju +49, muu +9. Pealkiri: kasum kasvas peamiselt tänu müügitulu kasvule ja paremale kasumlikkusele.
Horisontaalne koskdiagramm tumesiniste algus- ja lõpptulpadega, helesiniste positiivsete ja hallide negatiivsete sammudega ning peente joontega ühendatud selgituskastidega.
Grupitud tulpdiagramm, mis võrdleb FY25 1.–3. kvartali ja FY26 1.–3. kvartali müügitulu kliendi asukoha järgi (sada miljonit jeeni): Jaapan 2240 → 2395 (+6,9%); Taiwan, Korea ja muu Aasia 1315 → 1863 (+41,7%); Hiina 1147 → 1243 (+8,4%); Põhja-Ameerika 896 → 868 (-3,1%); Euroopa 417 → 514 (+23,3%); Lähis-Ida 375 → 285 (-24,1%); muu 243 → 288 (+18,7%). FY26 1.–3. kvartali jaotuse ringdiagramm: Jaapan 32%, Taiwan/Korea/muu Aasia 25%, Hiina 17%, Põhja-Ameerika 12%, Euroopa 7%, Lähis-Ida 4%, muu 4%; kodumaine 32%, välisturg 68%.
Vasakul paaristulpdiagramm koos kastidesse märgitud protsendimuutustega; paremal ringdiagramm, mille keskel on kodumaise ja välisturu jaotus.
Sektsiooni vaheleht, mis tõstab esile 2. osa (segmentide tulemused).
Viiepunktiline sektsioonide loend, kus aktiivne punkt on paksus kirjas ja sinine ning ülejäänud on hallid.
Kumulatiivsed trendigraafikud (FY25 vs. FY26; FY26 1.–4. kvartal on prognoos): tellimused 1512 / 2674 / 4266, prognoos 6000 (FY25: 739 / 1413 / 2010 / 3034); müügitulu 829 / 1836 / 2935, prognoos 4250; ärikasum 135 / 325 / 581, prognoos 790; marginaal 16,3% / 17,7% / 19,8%, prognoos 18,6%. Toodete vs. S&S müügitulu: tooted 1538 → 2078, S&S 695 → 857 (S&S osakaal 31% → 29%). Regionaalne müügitulu: Jaapan 436 → 555, Aasia 1407 → 1900, Põhja-Ameerika 268 → 303, Euroopa 110 → 168, muu 9 → 9 (kodumaine 19%, välisturg 81%). Ärikasumi sildanalüüs: 328 +261 müügitulu +66 kasumlikkus -109 püsikulud +35 valuutakurss = 581. Põhipunktid: AI-ga seotud nõudlus juhib turgu, klientide tehaste rakendusaste on kõrge ja tootmisvõimsuse investeeringud laienevad, Hiina on aastatagusega samal tasemel; seadmete ja komponentide tellimused on kasvanud, CMP-tooted on loogika/valukodade ja mälusektori toel järsult kasvanud; müügitulu on kasvanud nii toodete kui ka S&S osas; kasum on kasvanud tänu müügitulule, tooteportfellile ja brutomarginaalile, mida osaliselt tasakaalustavad personali-, kulumi- ning teadus- ja arendustegevuse kulud.
Segmendi töölaud: neli minigraafikut (tellimused, müügitulu, ärikasum, marginaal) ülal vasakul; toodete/S&S tulpdiagramm, regionaalne tulpdiagramm ja ärikasumi kaskaaddiagramm allservas; paremal paneel 'Points' turu, tellimuste, müügitulu ja ärikasumi ridadega.
Kvartali tellimused ja müügitulu FY24–FY26 segmendi ja selle kahe alamsegmendi kohta (CMP ja 'muu' on ühendatud üksuseks 'Equipment'; teine alamsegment on 'Components'). Segmendi tellimused FY26: 1512 / 1162 / 1592, 4. kvartali prognoos 1733; seadmed 1146 / 715 / 1026, 4. kvartali prognoos 1211; komponendid 365 / 446 / 565, 4. kvartali prognoos 523. Segmendi müügitulu FY26: 829 / 1007 / 1098, 4. kvartali prognoos 1315; seadmed 539 / 684 / 712, 4. kvartali prognoos 963; komponendid 289 / 322 / 386, 4. kvartali prognoos 351. FY24 ja FY25 kvartalitulbad on samuti märgistatud.
Kaks rida (tellimused, müügitulu) ja kolm veergu (segment, seadmed, komponendid) kvartalite tulpdiagramme, mis on rühmitatud majandusaastate kaupa; prognoosi tulbad on esitatud piirjoontega kastidena.
Poolaasta tellimused ja müügitulu FY24–FY26. Segmendi tellimused: FY24 1159 / 1441; FY25 1413 / 1621; FY26 2674 / 3325 (2. poolaasta prognoos). Seadmete tellimused FY26 1862 / 2237 (prognoos); komponendid 811 / 1088 (prognoos). Segmendi müügitulu: FY24 1222 / 1561; FY25 1505 / 1917; FY26 1836 / 2413 (prognoos); seadmed FY26 1224 / 1675 (prognoos); komponendid 612 / 737 (prognoos). Selgitus: Kumamoto maavärina mõju tarneahelale lükkas 20 000–30 000 miljonit jeeni (200–300 sada miljonit jeeni (20–30 miljardit jeeni)) seadmete müügitulu FY27-sse, kuid FY26 müügitulu prognoosi jäeti muutmata.
Sama 2x3 ruudustik nagu kvartalite lehel, kasutades poolaasta tulpi, kusjuures seadmete müügitulu graafiku kohal on oranži piirjoonega selgituskast.
Kogumtulpdiagramm kvartali toodete müügitulust, mis on jaotatud mälusektoriks (memory) ja muuks (non-memory), FY23 1. kvartalist kuni FY26 3. kvartalini. FY26: 1. kvartal 587 (mälu 28%, muu 72%), 2. kvartal 716 (27% / 73%), 3. kvartal 775 (28% / 72%). Varasemad tipud hõlmavad FY25 4. kvartalit tasemel 920 (32% / 68%). Joonealused märkused: mälu/muu jaotus on ettevõtte määratletud; FY26 2. kvartali jaotust korrigeeriti tagasiulatuvalt vea parandamiseks.
Täislaiuses kogumtulpdiagramm, kus kogusummad on tulpade kohal ja protsendimäärad segmentide sees, rühmitatud majandusaastate kaupa.
FY26 kumulatiivne: tellimused 557 / 1 125 / 1 689, plaan 2 200 (FY25 1.–4. kv 1 947); müügitulu 465 / 967 / 1 448, plaan 2 050 (FY25 2 178); ärikasum -16 / -7 / 14, plaan 130 (FY25 259); marginaal -3,6% / -0,8% / 1,0%, plaan 6,3%. Toodete müügitulu 768 → 654, S&S 825 → 794 (S&S osakaal 52% → 55%). Regionaalne jaotus: Jaapan 68 → 18, Aasia 564 → 651, Põhja-Ameerika 487 → 387, Euroopa 109 → 116, Lähis-Ida 286 → 206, Muu 76 → 68 (kodumaine 1%, välisturud 99%). Ärikasumi sildanalüüs: 170 -93 müügitulu +7 tulusus -74 püsikulud +4 valuutakurss = 14. Põhipunktid: nafta- ja gaasinõudlus üldiselt taastumas, kuid Lähis-Ida ebakindlus püsib; naftakeemia Hiinas aeglustumas; LNG stabiilne Põhja-Ameerikas ja Lähis-Idas; energeetika stabiilne Hiinas. Tellimused kasvasid tänu suurtele nafta- ja gaasiprojektidele (naftakeemia tellimused Hiinas langesid); S&S tellimused kasvasid. Toodete müügitulu langes väiksema algse tellimusjäägi tõttu; S&S müügitulu langes varuosade tarnete hilinemise ja Lähis-Ida objektidele saadetud objektijärelevalve väiksema arvu tõttu. Ärikasumit mõjutasid väiksem müügitulu, vesinikuga seotud püsikulud ja tegevuskahjum USA Jeannette'i tehases.
Standardne punane segmendi töölaud: neli minigraafikut, toodete/S&S ja regionaalsed tulpdiagrammid, ärikasumi waterfall-graafik ja paremal paneel „Points“.
FY26 kumulatiivne: tellimused 703 / 1 484 / 2 236, plaan 2 800; müügitulu 630 / 1 295 / 1 949, plaan 2 650; ärikasum 44 / 83 / 131, plaan 190; marginaal 7,0% / 6,4% / 6,7%, plaan 7,2%. Tooted 1 359 → 1 546, S&S 375 → 403 (S&S osakaal 22% → 21%). Regionaalne jaotus: Jaapan 739 → 759, Aasia 426 → 502, Põhja-Ameerika 132 → 174, Euroopa 197 → 229, Lähis-Ida 70 → 67, Muu 166 → 216 (kodumaine 39%, välisturud 61%). Ärikasumi sildanalüüs: 105 +46 müügitulu +28 tulusus -67 püsikulud +10 valuutakurss +9 muu = 131. Põhipunktid: SKP kasv taastumas Põhja-Ameerikas, kuid mujal nõrk; tugev nõudlus andmekeskuste ja pooljuhtide sektoris; Hiina ehitusseadmete turg endiselt nõrk kinnisvarainvesteeringute piirangute tõttu. Kodumaised tellimused kasvasid nii toodete kui ka S&S osas; andmekeskuste tellimused tugevad; Hiinas kasvasid andmekeskuste ja pooljuhtidega seotud tööstustellimused. Müügitulu kasvas Jaapanis ja kõigis välisturgude piirkondades peale Lähis-Ida, eriti Ameerikas. Kasumit toetas tootlikkuse kasv (hoolimata materjalikuludest) ja asjaolu, et ei kordunud eelmise aasta ebatõenäoliselt laekuvate nõuete eraldis ühe pankrotistunud USA kliendi tõttu.
Sinakasroheline segmendi töölaud minigraafikute, toodete/S&S ja regionaalsete tulpade, ärikasumi koskdiagrammi ja „Points“ paneeliga.
FY26 kumulatiivne: tellimused 147 / 263 / 387, plaan 600 (FY25 1.–4. kv 629); müügitulu 232 / 321 / 437, plaan 600; ärikasum 61 / 56 / 47, plaan 60; marginaal 26,3% / 17,4% / 10,8%, plaan 10,0%. Tooted 213 → 226, S&S 204 → 211 (S&S osakaal 49% → 48%). Regionaalne jaotus: Jaapan 342 → 377, Aasia 59 → 49, Põhja-Ameerika 6 → 3, Lähis-Ida 9 → 3, Muu 0 → 3 (kodumaine 86%, välisturud 14%). Ärikasumi muutuse analüüs: 36 +8 müügitulu +4 tulusus -1 püsikulud +0 valuutakurss = 47. Põhipunktid: kodumaine avaliku sektori pumpade turg stabiilne; investeeringud katastroofide ennetamisse ja vananeva infrastruktuuri meetmetesse Jaapani riikliku vastupidavuse esimese vaheplaani raames püsivad stabiilsed. Kodumaised tellimused jäid alla eelmisele aastale, mil oli mitu suurprojekti, ning mõned avaliku sektori projektid viibisid; välistellimused samal tasemel. Müügitulu kasvas, vedajaks kodumaised avalikud projektid; tulusus paranes tänu suuremale hulgale lõpetatud projektidele.
Sinine segmendi töölaud minigraafikute, toodete/S&S ja regionaalsete tulpade, ärikasumi waterfall-graafiku ja „Points“ paneeliga.
FY26 kumulatiivne: tellimused 324 / 808 / 1 203, plaan 1 350 (FY25 1.–4. kv 1 353); müügitulu 301 / 479 / 680, plaan 980; ärikasum 61 / 66 / 90, plaan 135; marginaal 20,5% / 14,0% / 13,3%, plaan 13,8%. EPC müügitulu 150 → 113, O&M 498 → 567 (O&M osakaal 77% → 83%). Regionaalne jaotus: Jaapan 642 → 676, Aasia 5 → 3 (kodumaine 99%, välisturud 1%). Ärikasumi sildanalüüs: 72 +10 müügitulu +33 tulusus -25 püsikulud +0 valuutakurss = 90. Põhipunktid: nõudlus uute avalike jäätmekäitlusjaamade järele Jaapanis stabiilne; O&M tellimused tavapärasel tasemel. FY26 1.–3. kvartalis võideti kaks suurt tellimust (üks jäätmejaama DBO-leping, üks renoveerimise/pikaajaline terviklik leping) võrreldes kolmega eelmise aasta samal perioodil. Müügitulu kasvas tänu O&M-ile, keskendudes eluea pikendamisele ja hooldusele. Kasum kasvas tänu O&M osakaalule ja lõpetatud EPC-projektide reservide vabanemisele. Mõisted: DBO = projekteerimine, hange, ehitus pluss käitamine ja hooldus määratud perioodiks; EPC = tehase projekteerimine, hange ja ehitus.
Roheline segmendi töölaud; EPC/O&M jaotus asendab toodete/S&S graafikut; sisaldab väikest tabelit suurte tellimuste kohta.
Sektsiooni jaotaja, mis tõstab esile 3. osa (FY26 prognoos).
Viie punktiga sektsioonide loend, kus aktiivne punkt on esile tõstetud sinisega.
Tabel peamistest turgudest, trendidest ja ettevõtte turuväljavaatest FY26 kohta (seisuga november 2026). Täppisseadmed ja elektroonika (pooljuhtide tootmine): turg laieneb tänu AI-le; investeeringud loogika/valukodade ja mälude valdkonnas kasvavad; tehase (fab) koormus on kõrge; WFE (wafer fab equipment) globaalne kasvuootus on 20% või rohkem. Energia (nafta ja gaas, uusenergia, energeetika): tooted on stabiilsed, Hiina naftakeemia aeglustub, LNG on stabiilne, jälgitakse Lähis-Ida mõju; teenuste osas on ebakindlus seoses Lähis-Ida varuosade ja hooldusega; dekarboniseerimine (ammoniaak, vesinik, CCUS) liigub kommertsialiseerimise suunas; LNG kasv u 6%, etüleen u 3%. Hoone- ja tööstustehnika: välisturgude kasv u 2% (Euroopa nõrk, Hiina nõrk, USA ettevaatlik, kuid nõudlus andmekeskuste järele kasvab, Lähis-Ida mõju piiratud); siseturg on stabiilne. Infrastruktuur (veetaristu, ventilatsioon): siseturg on stabiilne tänu riiklikele vastupidavuskavadele; välisturgude kasv u 4% tänu Aasia veenõudlusele ning Põhja-Ameerika vananevatele rajatistele ja drenaažipumpade nõudlusele. Keskkond (tahkejäätmete käitlus): siseturg on stabiilne, kasvab nõudlus eluea pikendamise järele.
Viie realine maatriks värviliste segmendilahtritega, turu veerg, punktloetelus trendide veerg, nooleikoonid (globaalne/välisturg/siseturg) ja väljavaate veerg.
Pealkiri: tellimuste prognoosi tõsteti; müügitulu, ärikasumi ja puhaskasumi prognoosid jäid samaks. Tabel (sada miljonit jeeni): FY25 tegelik / FY26 eelmine plaan (14. aug 2026) / FY26 plaan (13. nov 2026): tellimused 9 496 / 12 450 / 12 950 (+3 453 võrreldes eelmise aastaga, +36,4%; +500 võrreldes eelmise plaaniga, +4,0%); müügitulu 9 582 / 10 530 / 10 530 (+947, +9,9%); ärikasum 1 138 / 1 250 / 1 250 (+111, +9,8%); marginaal kõigil kolmel 11,9%; puhaskasum 766 / 995 / 995 (+228, +29,8%). ROIC 11,9% / 11,8% / 11,8%; ROE 15,6% / 18,8% / 18,8%; baas-EPS ¥166,31 / ¥217,93 / ¥218,10; aastane dividend ¥59,0 / ¥66,0 / ¥66,0. Valuutakursi eeldused: USD ¥145, EUR ¥175, CNY ¥20 (FY25 tegelik 149,63 / 168,94 / 20,83).
Pealkirja sõnumiriba suure prognoositabeli kohal, kus on esile tõstetud praeguse plaani veerg, suhtarvude plokk ja valuutakursside plokk.
Terve aasta segmendiplaan (sada miljonit jeeni), FY25 tegelik → FY26 uus plaan (muutus võrreldes eelmise plaaniga): Täppisseadmete ja elektroonika tellimused 3 034 → 6 000 (+500), müügitulu 3 422 → 4 250 (muutuseta), ärikasum 577 → 790 (+20), marginaal 18,6%. Energia tellimused 1 947 → 2 200, müügitulu 2 178 → 2 050, ärikasum 259 → 130 (-50 võrreldes eelmise plaaniga, mis oli 180), marginaal 6,3%. Hoone- ja tööstustehnika tellimused 2 492 → 2 800, müügitulu 2 419 → 2 650, ärikasum 152 → 190, marginaal 7,2% (muutuseta). Infrastruktuuri tellimused 629 → 600, müügitulu 571 → 600, ärikasum 46 → 60 (+5), marginaal 10,0%. Keskkonna tellimused 1 353 → 1 350, müügitulu 978 → 980, ärikasum 130 → 135 (+5), marginaal 13,8%. Muu/korrigeerimised ärikasum -28 → -55 (+20 võrreldes eelmise plaaniga, mis oli -75). Joonealused märkused vesiniku ümberklassifitseerimise ja Kumamoto maavärinast tingitud müügitulu nihkumise kohta.
Segmentide kaupa rühmitatud tabel värviribadega, esile tõstetud uue plaani veerg ning aastase muutuse ja eelmise plaaniga võrdluse veerud.
Vasakpoolne waterfall-graafik, FY25 tegelik 1 138 kuni FY26 uus plaan 125 miljardit jeeni: Täppisseadmed ja elektroonika +212 (AI-ga seotud nõudlus), Energia -129 (väiksem müügitulu, vesinikuga seotud püsikulud, USA Jeannette'i tehase tegevuskahjum), Hoone- ja tööstustehnika +37 (kodumaine S&S, Ameerika ning EMEA kasv), Infrastruktuur +13 (tellimusraamatu realiseerimine), Keskkond +4 (müügitulu ja eraldiste vabanemine), Muu -26 (pensioniskeemi muutmise kahjum). Parempoolne waterfall-graafik, eelmine plaan 1 250 kuni uus plaan 1 250: Täppisseadmed ja elektroonika +20 (tooteportfell ja brutomarginaal), Energia -50 (vt lk 25), Infrastruktuur +5 (sujuv ehituse edenemine), Keskkond +5 (püsikulude kärpimine ja tasuvus), Muu +20 (üldkulude ülevaatamine, sh pensioniskeemi muutmine).
Kaks kõrvuti asetsevat waterfall-graafikut koos selgitavate tekstikastidega iga mõjuteguri kohta.
Sektsiooni jaotaja, mis tõstab esile 4. osa (teemad).
Viie punktiga sektsioonide loend, kus aktiivne punkt on sinisega esile tõstetud.
Keskpika ja pikaajalise nõudluse kasvu rahuldamiseks laiendab Ebara seadmete tootmisvõimsust: (1) tootmise tugevdamine Kumamoto tehases mahu järkjärguliseks suurendamiseks; (2) suure ja kõrgete näitajatega puhasruumi rentimine Mobara tehases — osa tehasest, mille Shinko Electric Industries kavatseb osta Japan Displaylt —, et tagada võimsus, lühendades samal ajal käivitamisaega ja vähendades investeeringuid võrreldes uue tehase ehitamisega ning parandades BCP-d ja tarnekindlust. Rendilepingu ülevaade: Japan Display Mobara tehase hoone J1 (Shinko Electric omandab märtsis 2027), Hayano, Mobara linn, Chiba prefektuur; osa J1-st (puhasruum jne); leping allkirjastatud 13. novembril 2026; rendi algus 1. aprill 2027 (planeeritud); 12 aastat alates üleandmisest. Tootmisvõimsuse prognoos (2026 = 1,0): 1,5x aastal 2027 pärast Kumamoto uuendusi; võimalus laiendada 2,5x-ni alates 2028. aastast koos Mobara tehasega.
Tekstipunktid ja rendilepingu ülevaate tabel vasakul; tootmisvõimsuse tulpdiagramm nooltega paremal.
Energeetika segmendi kogu majandusaasta ärikasumi (OP) prognoos: esialgne 210 → eelmine prognoos 180 (14. august, -30 USA Jeannette'i tehase tegevuskahjumi ja Lähis-Ida mõjude tõttu) → uus prognoos 130 (november, -50). Uue kärpe põhjused: Jeannette'i kahjumid lõppesid suures osas I poolaastaga; Lähis-Ida suurenenud ebastabiilsus tähendab, et II poolaasta oodatav S&S müük (remont, tehnilised nõustajad, varuosad) jääb prognoositule alla; toodete müük edeneb, kuid ei kata S&S-i kasumi langust. Poolaasta ärikasum: FY24 75 / 205, FY25 111 / 148, FY26 1H -7, 2H prognoos 137 (22 III kvartalis pluss oodatav 115 IV kvartalis). IV kvartali väljavaade: oodatav 115 sada miljonit jeeni kasumit tuleneb IV kvartalisse koondunud kõrge marginaaliga S&S varuosadest, normaliseerunud Jeannette'i tehase toodangust ja rangest püsikulude kärpimisest. Suund FY27-le: Jeannette'i kahjumi lõppemine FY26-ga; normaliseerimisest ja automatiseerimisest tulenev tootlikkuse, tarne ja kulude paranemine; suure tellimusraamatu realiseerimine; S&S-i kasv Houstoni lipulaeva ja uue Abu Dhabi baasi toel; tellimuste kasv LNG tootmis- ja transpordiahelas (upstream/midstream) ning hooldustööde (turnaround) S&S valdkonnas.
Vasak tulp kahe väikese tulpdiagrammiga (prognoosi muudatused, poolaasta ärikasum); parem tulp punaste pealkirjadega tekstiplokkidega; allservas riba „Suund FY27-le“.
Sektsiooni jaotaja, mis tõstab esile 5. osa (lisamaterjalid).
Viiepunktiline sektsioonide loend, kus aktiivne punkt on sinisega esile tõstetud.
Mõju on oodata peamiselt Energeetika ning Ehituse ja tööstuse segmentides; prognoos eeldab praeguste pingete ja logistikapiirangute jätkumist 2026. aasta detsembri lõpuni, kusjuures otsene mõju on prognoosi sisse kirjutatud; võimalik on täiendav mõju. Otsene mõju ärikasumile (sada miljonit jeeni) — FY26 1-2Q tegelik / eelmine kogu aasta prognoos (14. aug) / uus kogu aasta prognoos (13. nov): Täppisseadmed ja elektroonika (materjali- ja logistikakulud) -1 / -2 / -2; Energeetika (viivitused S&S müügis Lähis-Idas, logistikahäired ja -kulud) -16 / -10 / -60; Ehitus ja tööstus (tooraine ja energia hinnad, tarneaegadest tingitud müügiviivitused) -5 / -10 / -10; Infrastruktuur (mõju puudub) 0 / 0 / 0; Keskkond (materjalipuudusest, nt vaik, tingitud ehitusviivitused) 0 / -1 / -1; konsolideeritud kokku -22 / -23 / -73.
Kolm punkti tabeli kohal, kus on toodud segmendid, peamised mõjud ja kolm numbrilist veergu.
Täiendav tagasiost: tehes vajalikke investeeringuid ja püsides finantsdistsipliini raames (D/E suhtarv 0,4–0,5 ja sularaha varu 1,5–2,0 kuu müügitulu ulatuses), jätkab Ebara omakapitali kohandamist vastavalt oma ROE eesmärgile (18% või rohkem FY28-ks). FY26 jooksul on juba tagasi ostetud 100 sada miljonit jeeni väärtuses aktsiaid; otsustati täiendav tagasiost kuni 50 sada miljonit jeeni ulatuses. Tingimused: lihtaktsiad; kuni 1 700 000 aktsiat; kuni 50 sada miljonit jeeni; 16. november – 31. detsember 2026; eesmärk: optimeerida omakapitali ja tõsta pikaajalist aktsionäride väärtust. Dividendide ja tagasiostude graafik (rahavoo põhiselt, sada miljonit jeeni): 2021 dividendid 104 + tagasiost 200 = 304; 2022 182; 2023 189; 2024 227; 2025 277 + 200 = 477; 2026 prognoos 292 + 100 + täiendav 50.
Vasakul poliitika tekst ja tingimuste tabel; paremal aktsionäride tulu virnastatud tulpdiagramm.
Poolaasta tabel FY24–FY26 (sada miljonit jeeni). Konsolideeritud: tellimused FY24 3 996 / 4 609, FY25 4 513 / 4 983, FY26 1H 6 362 / 2H prognoos 6 587; müügitulu 3 945 / 4 721, 4 487 / 5 095, 4 907 / 5 622; ärikasum 399 / 580, 500 / 638, 506 / 743; marginaal 10,1% / 12,3%, 11,2% / 12,5%, 10,3% / 13,2%. FY26 2H prognoos segmentide kaupa: Täppisseadmed ja elektroonika tellimused 3 325, müügitulu 2 413, ärikasum 464 (19,3%); Energeetika 1 074 / 1 082 / 137 (12,7%); Ehitus ja tööstus 1 315 / 1 354 / 106 (7,9%); Infrastruktuur 336 / 278 / 3 (1,4%); Keskkond 541 / 500 / 68 (13,6%); Muu/korrigeerimised ärikasum -38.
Tihe tabel, mis on rühmitatud konsolideeritud kogusumma ja viie segmendi kaupa, poolaasta veergudega majandusaastate lõikes ja esiletõstetud FY26 2H prognoosi veeruga.
Kumulatiivsed tellimused (sada miljonit jeeni) FY25 1Q/1-2Q/1-3Q/1-4Q ja FY26 1Q/1-2Q/1-3Q/1-4Q prognoos. Konsolideeritud: 1 998 / 4 513 / 6 801 / 9 496; FY26 3 249 / 6 362 / 9 790 / prognoos 12 950. Täppisseadmed ja elektroonika FY26 1-3Q 4 266 (prognoos 6 000) — seadmed 2 888 (prognoos 4 100), komponendid 1 377 (prognoos 1 900). Energeetika 1 689 (2 200); Ehitus ja tööstus 2 236 (2 800); Infrastruktuur 387 (600); Keskkond 1 203 (1 350); Muu 7.
Tabel segmentide ridade ja kumulatiivsete perioodide veergudega; FY26 1-3Q on paksus kirjas, prognoosi veerg varjutatud.
Kumulatiivne müügitulu (sada miljonit jeeni). Konsolideeritud FY25: 2 126 / 4 487 / 6 635 / 9 582; FY26: 2 463 / 4 907 / 7 459 / prognoos 10 530. FY26 1-3Q segmentide kaupa (kogu aasta prognoos): Täppisseadmed ja elektroonika 2 935 (4 250) — seadmed 1 937 (2 900), komponendid 998 (1 350); Energeetika 1 448 (2 050); Ehitus ja tööstus 1 949 (2 650); Infrastruktuur 437 (600); Keskkond 680 (980); Muu 7.
Sama tabeli vorming nagu tellimuste lehel.
Kumulatiivne ärikasum (sada miljonit jeeni). Konsolideeritud FY25: 226 / 500 / 695 / 1 138; FY26: 267 / 506 / 835 / prognoos 1 250. FY26 1-3Q segmentide kaupa (prognoos): Täppisseadmed ja elektroonika 581 (790); Energeetika 14 (130); Ehitus ja tööstus 131 (190); Infrastruktuur 47 (60); Keskkond 90 (135); Muu/korrigeerimised -29 (-55).
Sama tabeli vorming nagu tellimuste ja müügitulu lehtedel.
Tellimuste jääk kvartali lõpus (sada miljonit jeeni) perioodil FY24 4Q kuni FY26 3Q koos FY26 4Q plaaniga. Konsolideeritud: 9 171 (FY24 4Q); FY25 8 868 / 9 005 / 9 196 / 9 120; FY26 9 933 / 10 592 / 11 389, 4Q plaan 11 540. FY26 3Q segmentide kaupa (4Q plaan): Precision & Electronics 2 823 (3 265); Energy 2 389 (2 313); Building & Industrial 1 041 (907); Infrastructure 773 (834); Environmental 4 360 (4 216); Muu 0 (1).
Tabel kvartali lõpu jääkidega segmentide kaupa, kus FY26 3Q veerg on paksus kirjas ja 4Q plaan on varjutatud.
Kumulatiivne regionaalne müügitulu segmentide kaupa (sada miljonit jeeni) koos FY26 osakaaludega. Precision & Electronics FY26 1-3Q 2 935: Jaapan 555 (19%), Aasia v.a Jaapan 1 900 (65%), Põhja-Ameerika 303 (10%), Euroopa 168 (6%), Muu 9. Energy 1 448: Jaapan 18 (1%), Aasia 651 (45%), Põhja-Ameerika 387 (27%), Euroopa 116 (8%), Lähis-Ida 206 (14%), Muu 68 (5%). Building & Industrial 1 949: Jaapan 759 (39%), Aasia 502 (26%), Põhja-Ameerika 174 (9%), Euroopa 229 (12%), Lähis-Ida 67 (3%), Muu 216 (11%). Infrastructure 437: Jaapan 377 (86%), Aasia 49 (11%), Põhja-Ameerika 3, Lähis-Ida 3. Environmental 680: Jaapan 676 (99%), Aasia 3 (1%). Kuvatud on ka FY25 1Q–1-4Q näitajad.
Mahukas ja tihe tabel: segmentide koondread, millele järgnevad regionaalsed read; FY26 veerud on paaris osakaalu veergudega.
S&S müügitulu ja osakaal segmentide kaupa (sada miljonit jeeni), FY25 1Q kuni 1-4Q ja FY26 1Q kuni 1-3Q. FY26 1-3Q: Precision & Electronics 857 (29%); Energy 794 (55%); Building & Industrial 403 (21%); Infrastructure 211 (48%); Environmental O&M müügitulu 567 (O&M osakaal 83%). FY25 majandusaasta kokku: 970 (28%), 1 173 (54%), 546 (23%), 268 (47%), O&M 753 (77%).
Tabel kahe reaga segmendi kohta (müügitulu ja osakaal) läbi kumulatiivsete perioodide veergude.
(sada miljonit jeeni) FY25 3Q / FY25 4Q / FY26 3Q: varad kokku 10 482 / 10 822 / 11 204; käibevara 7 031 / 7 173 / 7 348 (raha ja ekvivalendid 1 739 / 1 434 / 1 582; ostjate tasumata arved 2 614 / 3 324 / 3 066; varud 2 202 / 1 976 / 2 194; muu 475 / 437 / 504); põhivara 3 450 / 3 648 / 3 856. Kohustised kokku 5 558 / 5 605 / 5 640 (võlad tarnijatele 1 320 / 1 252 / 1 273; intressikandev võlg 2 071 / 2 247 / 2 222; muu 2 167 / 2 105 / 2 144). Omakapital kokku 4 923 / 5 216 / 5 563, millest emaettevõtte omanike osa 4 798 / 5 088 / 5 443. Omakapitali kordaja 45,8% / 47,0% / 48,6%; võla ja omakapitali suhe (D/E) 0,43 / 0,44 / 0,41.
Bilansitabel hierarhilise taandega ja kahe muutusveeruga (võrreldes eelmise aasta 3Q-ga ja võrreldes majandusaasta lõpuga).
(sada miljonit jeeni) 1-3Q FY25 → FY26: äritegevuse rahavoog 441 → 984 (+542); investeerimistegevuse rahavoog -605 → -354 (+250); vaba rahavoog -164 → 629 (+793); finantseerimistegevuse rahavoog 181 → -490 (-672). Majandusaasta kokku: FY25 tegelik / FY26 eelmine plaan / FY26 uus plaan: äritegevus 407 / 1 000 / 1 000; investeerimine -912 / -550 / -600; vaba rahavoog -504 / 450 / 400; finantseerimine 168 / -350 / -200. Märkus: FY26 1-3Q sisaldab rahavoogu ettevõtte 水ing osaluse üleminekust — 53 sada miljonit jeeni (5,3 miljardit jeeni) saadud dividende (äritegevus) ja 242 sada miljonit jeeni (24,2 miljardit jeeni) tulu kapitaliosaluse meetodil kajastatud investeeringu müügist (investeerimine).
Rahavoogude tabel, mis on jaotatud üheksa kuu ja täisaasta plokkideks, koos varjutatud uue plaani veeru ja märkusega.
(sada miljonit jeeni) 1-3Q FY25 → FY26: capex 772 → 588 (-183); kulum 249 → 309 (+60); R&D 161 → 179 (+18). Majandusaasta kokku FY25 tegelik / FY26 eelmine plaan / uus plaan: capex 1 007 / 990 / 930 (Precision & Electronics 210, Energy 260, Building & Industrial 140, Infrastructure 10, Environmental 20, Muu 290); kulum 348 / 420 / 420; R&D 232 / 250 / 250 (Precision & Electronics 110, Energy 50, Building & Industrial 50, Infrastructure 10, Environmental 30).
Kaheplokiline tabel (üheksa kuud ja täisaasta) koos segmentide jaotusega iga kolme näitaja all.
Viimased uudised. Keskkond: Ebara Environmental Plant viib läbi tasuvusuuringut kolme ettevõttega ressursside ringlussevõtu kohta puidu biomassist ja jäätmetest valmistatud rohelise metanooli kaudu, mida kirjeldatakse kui esimest Jaapanis (2026/9); 'ecoCSV' tegevused tarnijatega, tunnustades ettepanekuid, mis vähendavad kasvuhoonegaase ja parandavad tõhusust (2026/9); Ebara Environmental Plant pälvis keskkonnaministri auhinna jäätmete ja septikute R&D eest (2026/10). Sotsiaalvaldkond: president Hosoda külastas Kumamoto prefektuuri kuberneri, et avaldada tänu ja toetust taastumisele (2026/10); avaldati 'Ebara Group Health White Paper 2026' (2026/10). Investorid (IR): jätkuv kuuluvus ESG indeksitesse (2026/8); toimus FY2026 teine tehasekülastus erainvestoritele (2026/11).
Kolmeosaline tabel (E, S, IR tegevused) koos uudiste pealkirjade ja kuupäevadega.
Viidete loend seotud avalikustamistest koos kuupäevade ja sisuga: Integrated Report 2026 ärivaldkonna leheküljed (30.06.2026) — eesmärgid, strateegia, tooted, turud, turuosa, asukohad, konkurendid, regionaalne jaotus, S&S osakaal; pikaajaline visioon 'E-Vision2035' ja keskpikk plaan 'E-Plan2028' (13.02.2026) — finantsilised ja mittefinantsilised eesmärgid, portfell, kapitali jaotus; IR Day 2026 sessioonid (14.07.2026) Precision & Electronicsi (CMP seadmete nõudlus, hübriidne Cu-liitmine, BS-PDN, komponendid), Energy (LNG, S&S, vesinik, ammoniaak, CCUS) ning Building & Industriali (restruktureerimine, jahutid pooljuhtidele, jahutuspumbad andmekeskustele) kohta; Mitsubishi Electrici kolmefaasiliste mootorite äri omandamine (13.11.2025).
Kolmeveeruline tabel: materjali pealkiri (allajoonitud lingid), avalikustamise kuupäev, põhipunktid; vahelduvad helesinised read.
Standardne vastutuse välistamise klausel: prognoosid, plaanid ja tulevikku suunatud avaldused põhinevad avaldamise kuupäeval kättesaadaval teabel ja ebakindlate teguritega seotud eeldustel; tegelikud tulemused võivad oluliselt erineda.
Suur hall pealkiri ülal vasakul, keskele joondatud lõik, helesinine kaar ülal paremal, logo.
Levinud küsimused selle slaidi ja esitluse sisu kohta.
Esitlus on jaapanikeelne. Tegemist on Ebara Corporationi tulemuste esitlusega (決算説明会資料) 2026. aasta septembriga lõppenud üheksa kuu kohta, mis on dateeritud 13. novembri 2026 seisuga. Originaal avaldati TDnetis, Tokyo börsi õigeaegse teabe avalikustamise süsteemis. Sellel lehel olevad kokkuvõtted on slaidide pealkirjade ja põhinäitajate eestikeelsed tõlked.
Ebara majandusaasta lõpeb detsembris, seega FY2026 III kvartal (1.–3. kvartal) hõlmab ajavahemikku jaanuarist septembrini 2026. Arvud on esitatud kumulatiivselt alates esimesest kvartalist ja need on koostatud vastavalt IFRS-i standarditele.
Tellimuste maht oli 9790 sada miljonit jeeni (+43,9%), müügitulu 7459 sada miljonit jeeni (+12,4%), ärikasum 835 sada miljonit jeeni (+20,2%, marginaal 11,2%) ja emaettevõtte omanikele kuuluv kasum 714 sada miljonit jeeni (+60,0%). Ettevõtte sõnul olid kõik neli näitajat kolmanda kvartali rekordtasemel.
Tänu tugevale nõudlusele täppisseadmete ja elektroonika (Precision & Electronics) valdkonnas tõsteti tellimuste prognoosi 500 saja miljoni jeeni võrra 12 950 saja miljoni jeenini. Müügitulu (10 530 sada miljonit jeeni), ärikasumi (1250 sada miljonit jeeni) ja puhaskasumi (995 sada miljonit jeeni) prognoosid jäeti samaks, mis 14. augusti 2026 plaanis; energiasegmendi kasumi languse korvavad teised segmendid.
Energiasegmendi majandusaasta ärikasumi prognoosi langetati 180-lt 130 saja miljoni jeenini, peamiselt seetõttu, et Lähis-Ida ebastabiilsus viis oodatava teenindus- ja tugimüügi (S&S) alla plaanitut. Esitluses märgitakse ka tegevuskahjumit USA Jeannette'i tehases, mis ettevõtte sõnul lõppes suures osas esimese poolaastaga, ning IV kvartalis oodatakse 115 saja miljoni jeeni suurust kasumit.
Segmentide koondvaated (lk 10 ja 14–17) mahutavad tellimused, müügitulu, kasumi, marginaali, jaotuse, piirkonnad ja kasumi sildanalüüsi ühele slaidile. Waterfall-graafikud (lk 7 ja 22), prognoositabelid (lk 20–21) ja Lähis-Ida mõju tabel (lk 27) on samuti suurepärased näidised oma esitluse koostamiseks.
Ebara on FY2026 jooksul tagasi ostnud aktsiaid 100 saja miljoni jeeni väärtuses ning otsustas täiendava tagasiostu kasuks kuni 50 saja miljoni jeeni ulatuses (kuni 1,7 miljonit aktsiat) ajavahemikus 16. november kuni 31. detsember 2026. Planeeritud aastane dividend on 66 jeeni aktsia kohta.
Jah. Kõikide lehekülgede pildid vaadati üle ja arvud, sealhulgas tihedad lisatabelid, on loetavad. Summad on esitatud sadades miljonites jeenides (100 miljonit jeeni), kui pole märgitud teisiti.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Võta eeskuju professionaalsetest disainidest, vali oma stiil ja genereeri slaidid täiusliku tekstirenderdusega. Nano Banana jõul – alusta oma esitluse loomist kohe.
Sinu AI-agent slaidide loomiseks. Säästa aega ja sära kiiremini nutika esitluste loomisega.


© 2026 2slides. Kõik õigused kaitstud.